-
愛知県春日井市にある不動産会社。不動産の購入も売却も、不動産に関する全てをお任せください。確かな知識と経験を持つ当社スタッフが安心のお取引をお約束いたします。全てはお客様の笑顔のために!

TSUNAGU.co.ltd
5-240,kashihara
kasugai-city,Aichi,
BLOG
スタッフブログ
不動産を売却すると、売買契約書にかかる印紙税や、売却によって利益が出た場合の譲渡所得税などが発生します。
ただし、不動産の売却価格すべてに税金がかかるわけではありません。
基本的には、売却価格から購入時の費用や売却にかかった費用などを差し引き、残った「利益」に対して所得税や住民税が課されます。また、自宅を売却した場合には、譲渡所得から最高3,000万円を差し引ける特例を利用できることもあります。
不動産売却の税金は、取得費、所有期間、建物の減価償却、特例の適用条件などによって計算結果が大きく変わります。売却価格だけを見て税額を判断するのは難しいため、売却前から資料を集め、どの程度の税金がかかる可能性があるか確認しておくことが大切です。
この記事では、不動産売却にかかる税金の種類、譲渡所得税の計算方法、所有期間による税率の違い、マイホーム売却の特例、確定申告について、初めて不動産を売却する方にも分かりやすく解説します。
👉不動産売却の準備から査定、媒介契約、売買契約、引渡しまでの全体像を確認したい方は、不動産売却完全ガイドもあわせてご覧ください。
■この記事でわかること
💡不動産売却時に発生する税金の種類
💡譲渡所得と売却価格の違い
💡譲渡所得税の計算方法
💡取得費と譲渡費用に含まれるもの
💡所有期間による税率の違い
💡3,000万円特別控除などの主な特例
💡不動産売却後に確定申告が必要なケース
💡税金を計算する際の注意点
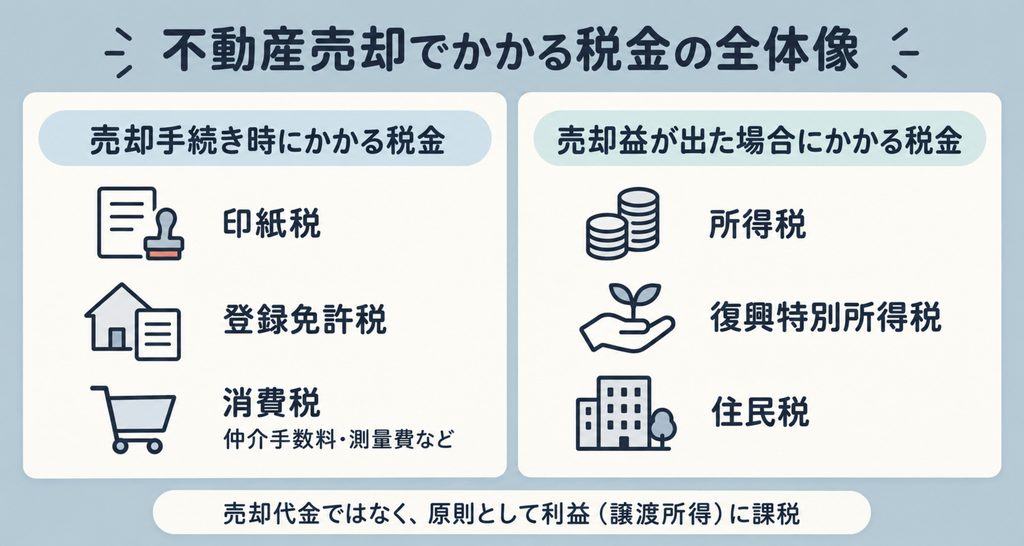
不動産売却で関係する税金は、大きく次の2つに分けて考えると分かりやすくなります。
・売却手続きに伴って発生する税金
・売却によって利益が出た場合に発生する税金
売却手続きに伴って発生する税金には、売買契約書の印紙税や抵当権を抹消する際の登録免許税などがあります。
一方、売却によって利益が出た場合には、譲渡所得に対して所得税、復興特別所得税、住民税が課されます。一般的に「不動産売却の税金」や「譲渡所得税」と呼ばれているのは、これらをまとめたものです。
| 税金の種類 | 発生する主な場面 | 課税の考え方 |
|---|---|---|
| 印紙税 | 紙の売買契約書を作成するとき | 契約書に記載された金額で決まる |
| 登録免許税 | 抵当権抹消登記などをするとき | 不動産1個につき原則1,000円 |
| 消費税 | 仲介手数料や司法書士報酬など | サービスの対価に対してかかる |
| 所得税 | 売却による利益が出たとき | 課税譲渡所得に税率をかける |
| 復興特別所得税 | 所得税が発生するとき | 基準所得税額の2.1% |
| 住民税 | 売却による利益が出たとき | 課税譲渡所得に税率をかける |
■印紙税
紙の不動産売買契約書は、印紙税の課税文書に該当します。契約書に記載された売買代金に応じた収入印紙を貼り、消印することで納税します。
2026年8月時点では、一定の不動産譲渡契約書について印紙税の軽減措置が設けられています。主な税額は次のとおりです。
| 契約書に記載された売買代金 | 軽減後の印紙税額 |
|---|---|
| 100万円超500万円以下 | 1,000円 |
| 500万円超1,000万円以下 | 5,000円 |
| 1,000万円超5,000万円以下 | 10,000円 |
| 5,000万円超1億円以下 | 30,000円 |
| 1億円超5億円以下 | 60,000円 |
売主と買主がそれぞれ紙の契約書を1通ずつ保管する場合は、各契約書に印紙が必要です。
電子契約で作成され、紙の課税文書が作られない場合は、一般的に印紙税はかかりません。ただし、契約の締結方法や保存する書類によって判断が異なることがあるため、利用する電子契約サービスや専門家に確認しましょう。
■登録免許税
住宅ローンを完済して抵当権を抹消する場合は、抵当権抹消登記の登録免許税がかかります。
抵当権抹消登記の登録免許税は、不動産1個につき原則1,000円です。土地と建物にそれぞれ抵当権が設定されていれば、合計2,000円になります。
土地が複数筆に分かれている場合は、それぞれを1個として数えます。例えば、土地が3筆、建物が1棟であれば、登録免許税は原則4,000円です。
司法書士へ抵当権抹消登記を依頼する場合は、登録免許税とは別に司法書士報酬が発生します。
■消費税
個人が自宅や土地を売却する場合、通常、その売却代金に消費税が上乗せされるわけではありません。また、土地の譲渡は消費税の非課税取引です。
ただし、次のようなサービスに支払う費用には消費税が含まれます。
・不動産会社へ支払う仲介手数料
・司法書士へ支払う報酬
・測量会社へ支払う測量費
・解体会社へ支払う建物解体費
・不用品処分やハウスクリーニングの費用
課税事業者が賃貸物件や事業用建物を売却する場合などは、建物部分が消費税の課税対象になることがあります。事業用不動産の売却は、自宅の売却とは消費税の取扱いが異なるため注意が必要です。
👉不動産売却では、税金のほかにも仲介手数料、登記費用、測量費、解体費などがかかる場合があります。売却時に必要な費用の全体像は、不動産売却にかかる費用はいくら?仲介手数料・税金・諸費用を初心者向けに解説で詳しく解説しています。
不動産を3,000万円で売却したからといって、3,000万円すべてに税率がかかるわけではありません。
税金の対象となるのは、売却価格から取得費や譲渡費用などを差し引いた後の「課税譲渡所得」です。
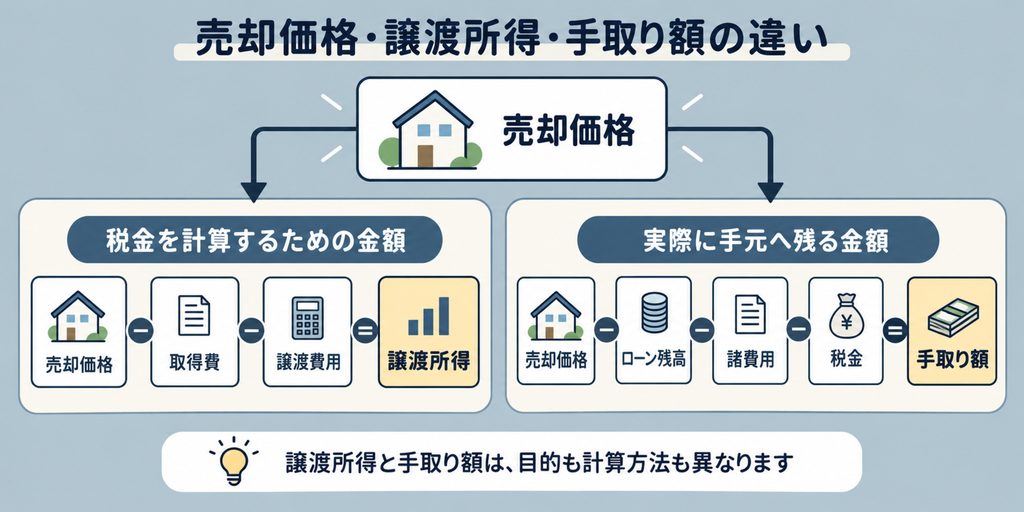
ここで混同しやすいのが、売却価格、譲渡所得、手取り額の違いです。
| 項目 | 意味 |
|---|---|
| 売却価格 | 買主から受け取る不動産の売買代金 |
| 譲渡所得 | 売却価格から取得費と譲渡費用を差し引いた利益 |
| 課税譲渡所得 | 譲渡所得から適用できる特別控除を差し引いた金額 |
| 手取り額 | 売却代金からローン残高や諸費用、税金などを差し引いた金額 |
売却価格が高くても、購入時の取得費や売却時の費用が多ければ、譲渡所得は小さくなる可能性があります。
一方、住宅ローンを返済した金額は、原則として譲渡所得の計算では差し引けません。住宅ローン残高は売却後の手取り額には影響しますが、譲渡所得を減らす費用ではないためです。
不動産売却による利益は「譲渡所得」と呼ばれます。
土地や建物の譲渡所得は、給与所得や事業所得などと分けて税額を計算する「分離課税」の対象です。そのため、給与が高いから不動産売却の税率も上がる、という計算ではありません。
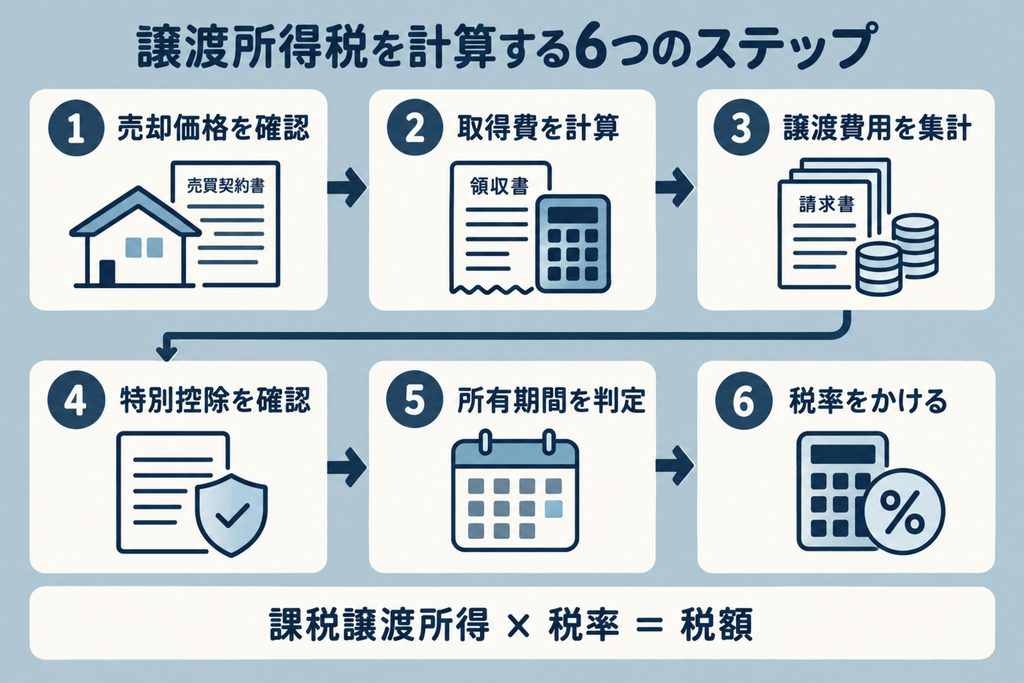
計算は次の順番で行います。
譲渡所得=売却価格-取得費-譲渡費用
課税譲渡所得=譲渡所得-特別控除
税額=課税譲渡所得×所有期間に応じた税率
例えば、3,000万円で購入した不動産を4,000万円で売却し、購入時と売却時の対象費用が合計300万円だった場合、単純化した譲渡所得は次のようになります。
4,000万円-3,000万円-300万円=700万円
この700万円から適用できる特別控除を差し引き、残った課税譲渡所得に税率をかけます。
実際には、建物の取得費から減価償却費相当額を差し引く必要があるほか、すべての支出を取得費や譲渡費用として計上できるわけではありません。
取得費とは、売却した土地や建物を購入・取得するためにかかった費用です。
購入代金だけでなく、購入時の仲介手数料や一定の税金、土地の造成費なども含まれることがあります。取得費が大きいほど譲渡所得が小さくなるため、税額を計算するうえで非常に重要です。
■取得費に含まれる主な費用
・土地や建物の購入代金
・建物の建築代金
・購入時の仲介手数料
・購入時の売買契約書に貼付した印紙代
・購入時の登録免許税や不動産取得税
・所有権移転登記などにかかった一定の登記費用
・土地の造成費用
・土地の測量費用
・建物の増改築費用
・設備費や改良費
・立退料を支払って取得した場合の立退料
・土地とともに購入した建物をおおむね1年以内に取り壊し、最初から土地利用が目的だった場合の建物購入代金や取壊し費用
ただし、購入時に支払った費用でも、すでに事業所得や不動産所得の必要経費として計上したものは、取得費に重ねて含められないことがあります。
また、修繕費や固定資産税など、所有期間中の日常的な維持管理費がすべて取得費になるわけではありません。
■相続した不動産の取得費
相続した不動産では、相続時の評価額をそのまま取得費にするわけではありません。
原則として、亡くなった方がその不動産を購入したときの取得費を引き継ぎます。購入時の売買契約書や領収書などが残っていれば、それらをもとに計算します。
一定の期間内に相続した不動産を売却した場合には、支払った相続税の一部を取得費に加算できる「取得費加算の特例」を利用できることがあります。
相続不動産は、取得時期や取得費を亡くなった方から引き継ぐ一方で、相続税の申告期限や売却期限も関係します。通常の不動産売却より確認事項が多いため、早めの資料整理が重要です。
土地は時間の経過によって消耗する資産ではないため、通常は減価償却を行いません。
一方、建物は使用や経年によって価値が減少すると考えられるため、購入代金や建築代金をそのまま取得費にはできません。建物の取得費から、所有期間中の減価償却費相当額を差し引きます。
建物の取得費=建物の購入代金等-減価償却費相当額
例えば、土地と建物を3,000万円で購入したとしても、その内訳が土地2,000万円、建物1,000万円であれば、建物部分の1,000万円から減価償却費相当額を差し引きます。
そのため、購入時とほぼ同じ価格で売却した場合でも、建物の減価償却によって取得費が小さくなり、税務上は譲渡所得が発生することがあります。
非事業用の建物については、一般的に次の式で減価償却費相当額を計算します。
減価償却費相当額=建物の取得価額×0.9×償却率×経過年数
償却率は建物の構造によって異なります。木造、軽量鉄骨造、鉄筋コンクリート造などで計算が変わるため、土地・建物の価格内訳が分かる購入時の契約書や建築資料を確認しましょう。
賃貸物件や事業用建物は、実際に行った減価償却の内容をもとに計算するため、自宅とは取扱いが異なります。
先祖代々の土地や相続した古い家などでは、購入時の売買契約書が残っておらず、取得費が分からないことがあります。
取得費が不明な場合は、売却価格の5%を「概算取得費」として計算できます。
例えば、取得費が分からない土地を3,000万円で売却した場合は、次の金額を取得費とできます。
3,000万円×5%=150万円
ただし、売却価格の95%が取得費を差し引く前の利益として扱われるため、概算取得費を使うと譲渡所得が大きくなりやすい点に注意が必要です。
| 売却価格 | 概算取得費 |
|---|---|
| 2,000万円 | 100万円 |
| 3,000万円 | 150万円 |
| 4,000万円 | 200万円 |
| 5,000万円 | 250万円 |
■取得費が不明でもすぐに諦めない
契約書が見つからなくても、次のような資料が残っていないか確認しましょう。
・購入時の通帳や振込記録
・住宅ローンの契約書や返済予定表
・購入時の重要事項説明書
・登記関係書類
・不動産会社や建築会社の資料
・分譲当時のパンフレットや価格表
・売主や仲介会社とのやり取り
・相続時に保管された書類
・当時の不動産価格を確認できる資料
これらの資料だけで取得費を確定できるとは限りませんが、合理的に取得費を説明できる可能性があります。概算取得費を使う前に、税理士や税務署へ確認することが大切です。
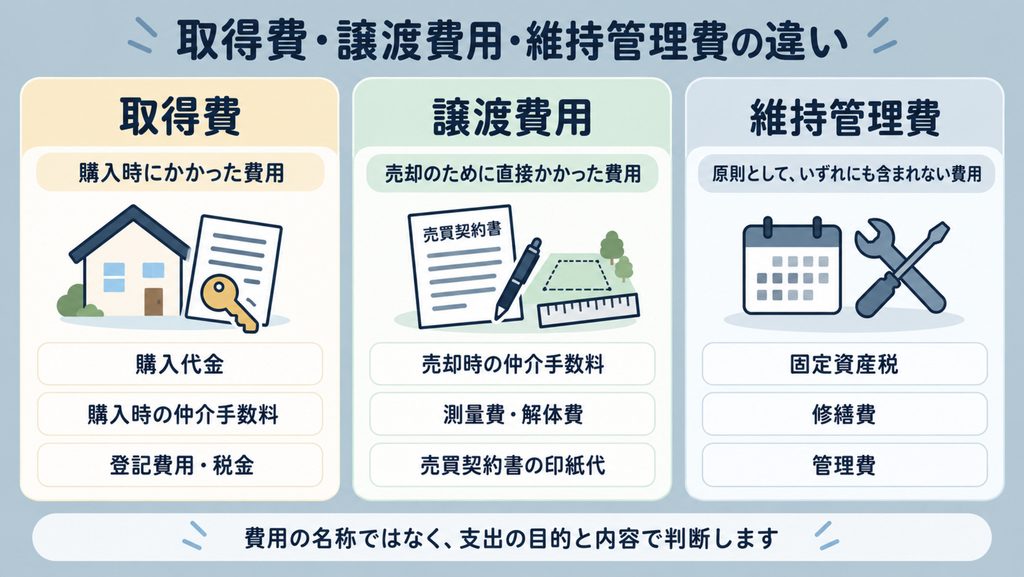
譲渡費用とは、不動産を売却するために直接かかった費用です。
売却に関係する支出であっても、所有中の維持管理費や住宅ローンの返済額などは、原則として譲渡費用には含まれません。
■譲渡費用に含まれる主な費用
・売却時の仲介手数料
・売買契約書の印紙代
・売却のために行った測量費
・売却のために行った建物解体費
・土地を売るために支払った立退料
・より有利な条件で売るために既存契約を解除した場合の違約金
・売買契約後に支払った一定の費用
・売却に直接必要となった広告費など
建物解体費は、どのような解体でも必ず譲渡費用になるわけではありません。「土地を売却するために建物を取り壊した」という直接的な関係が必要です。
■原則として譲渡費用に含まれないもの
・固定資産税
・都市計画税
・マンションの管理費や修繕積立金
・売却するまでの水道光熱費
・建物の通常の修繕費
・引越し費用
・不用品処分費
・ハウスクリーニング費用
・住宅ローンの返済額
・抵当権抹消登記の司法書士報酬
・相続登記費用
・所有権移転のための住所変更登記費用
実際には、支出の目的や売却との関係によって判断が変わることがあります。領収書を保管するだけでなく、「何のために支払った費用なのか」が分かる見積書、契約書、請求書なども残しておきましょう。
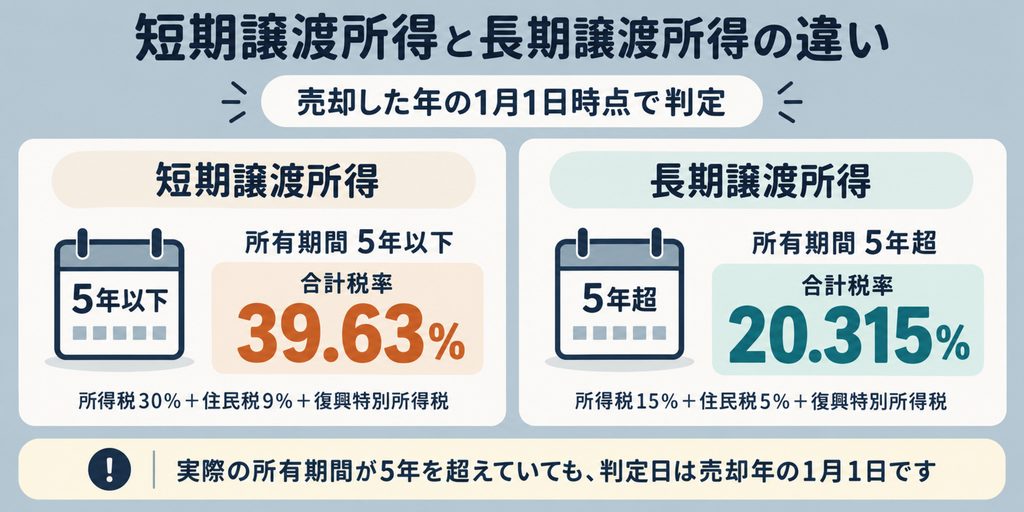
不動産売却の税率は、売却した年の1月1日現在における所有期間によって変わります。
・所有期間が5年を超える:長期譲渡所得
・所有期間が5年以下:短期譲渡所得
2026年中に売却した場合、原則として2020年12月31日以前に取得した不動産は長期譲渡所得、2021年1月1日以後に取得した不動産は短期譲渡所得になります。
実際に取得してから売却するまでの期間が5年を超えていても、売却年の1月1日現在で5年以下なら短期譲渡所得になることがあります。
| 区分 | 所得税 | 復興特別所得税 | 住民税 | 合計税率 |
|---|---|---|---|---|
| 長期譲渡所得 | 15% | 所得税額の2.1% | 5% | 20.315% |
| 短期譲渡所得 | 30% | 所得税額の2.1% | 9% | 39.63% |
復興特別所得税は課税譲渡所得に直接2.1%をかけるのではなく、所得税額に2.1%をかけます。
その結果、一般的な合計税率は長期譲渡所得が20.315%、短期譲渡所得が39.63%になります。
■所有期間の数え方に注意する
例えば、2021年4月1日に購入した不動産を2026年5月1日に売却すると、実際の所有期間は5年を超えています。
しかし、売却した2026年の1月1日時点では5年以下です。そのため、この場合は短期譲渡所得になります。
長期譲渡所得になるのは、原則として2027年1月1日以降に売却した場合です。
売却時期が数か月違うだけで税率が大きく変わる可能性があるため、取得日と売却予定日を正確に確認しましょう。
■相続した不動産の所有期間
相続した不動産の所有期間は、原則として亡くなった方が取得した日から引き継ぎます。
相続してから1年しか経過していなくても、亡くなった方が20年前に購入した不動産であれば、原則としてその取得日から所有期間を判定します。
ここでは、計算方法を理解しやすくするため、条件を単純化した例を紹介します。
実際の税額は、建物の減価償却、取得費の内訳、共有持分、利用できる特例などによって変わります。
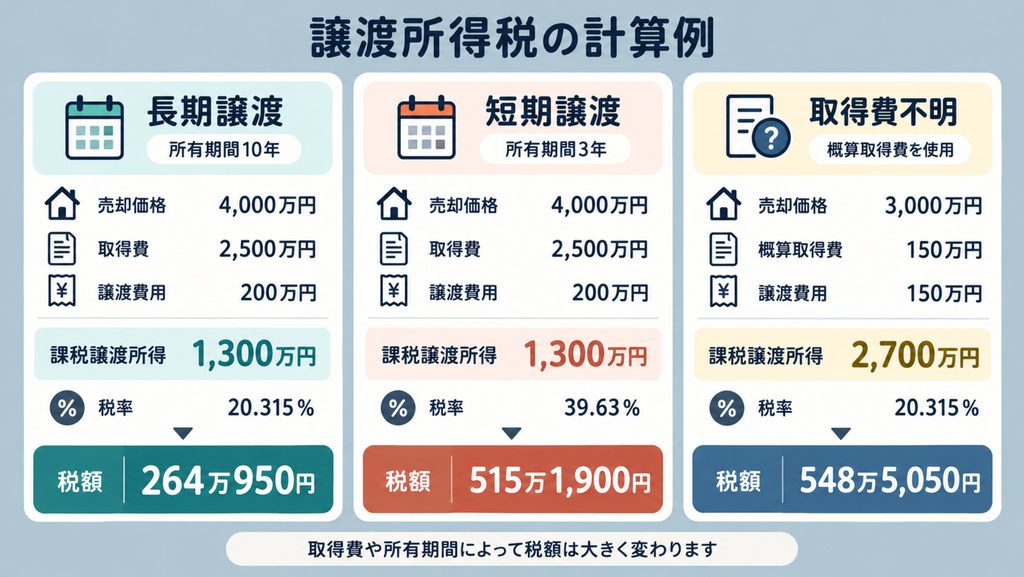
■計算例1:長期譲渡所得になる場合
次の条件で土地を売却したとします。
・売却価格:4,000万円
・取得費:2,500万円
・譲渡費用:200万円
・特別控除:なし
・所有期間:10年
・区分:長期譲渡所得
まず、課税譲渡所得を計算します。
4,000万円-2,500万円-200万円=1,300万円
続いて税額を計算します。
・所得税:1,300万円×15%=195万円
・復興特別所得税:195万円×2.1%=4万950円
・住民税:1,300万円×5%=65万円
合計税額は、約264万950円です。
簡易的には、1,300万円に合計税率20.315%をかけても計算できます。
1,300万円×20.315%=264万950円
■計算例2:短期譲渡所得になる場合
計算例1と同じ条件で、所有期間だけが3年だったとします。
課税譲渡所得は同じ1,300万円ですが、短期譲渡所得の合計税率は39.63%です。
1,300万円×39.63%=515万1,900円
長期譲渡所得の税額との差は、約251万円です。
このように、取得費や売却価格が同じでも、所有期間によって税額が大きく変わる可能性があります。
■計算例3:取得費が分からない場合
相続した土地を3,000万円で売却し、取得費が分からないため概算取得費を使うとします。
・売却価格:3,000万円
・概算取得費:150万円
・譲渡費用:150万円
・特別控除:なし
・区分:長期譲渡所得
課税譲渡所得は次のとおりです。
3,000万円-150万円-150万円=2,700万円
税額の概算は次のようになります。
2,700万円×20.315%=548万5,050円
取得費が分からないことで、売却価格の大部分が譲渡所得として計算されています。古い不動産や相続不動産では、取得時の資料が税額に大きく影響します。
自分が住んでいる家や、以前住んでいた家を一定の条件で売却した場合、譲渡所得から最高3,000万円を差し引けることがあります。
これを「居住用財産を譲渡した場合の3,000万円の特別控除」といいます。
所有期間の長短に関係なく利用できるため、短期譲渡所得に該当するマイホームでも、条件を満たせば適用できる可能性があります。
■3,000万円特別控除の計算例
次の条件でマイホームを売却したとします。
・売却価格:5,000万円
・取得費:2,000万円
・譲渡費用:300万円
・譲渡所得:2,700万円
通常の計算では、2,700万円が譲渡所得になります。
5,000万円-2,000万円-300万円=2,700万円
3,000万円特別控除を適用できれば、課税譲渡所得は0円です。
2,700万円-2,700万円=0円
控除額は譲渡所得が上限となるため、差し引けなかった300万円を給与所得などから控除したり、翌年へ繰り越したりすることはできません。
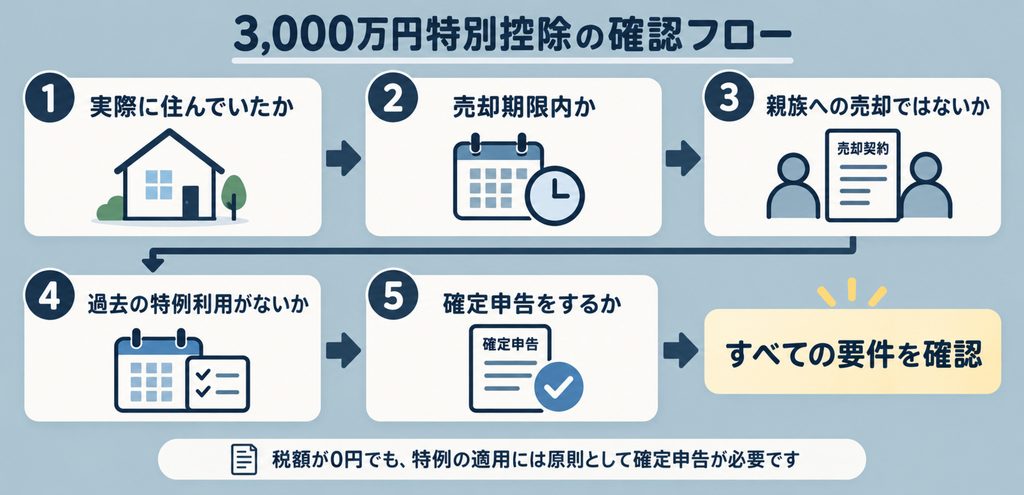
■主な適用条件
3,000万円特別控除を利用するには、主に次の条件を確認します。
・現在、自分が住んでいる家を売却すること
・以前住んでいた家の場合、住まなくなった日から3年を経過する日の属する年の12月31日までに売ること
・家を取り壊した場合は、一定の期限内に敷地を売ること
・売却先が配偶者、親子、同族会社などの特別な関係者ではないこと
・売却した年の前年・前々年に同じ特例などを受けていないこと
・特例を受けるためだけの一時的な入居ではないこと
・別荘など、主に趣味・保養目的で所有する家ではないこと
家屋を取り壊して土地だけを売却する場合は、取壊し後の敷地を駐車場として貸すなど、別の用途に使用すると特例を利用できなくなる可能性があります。
また、住民票を移しただけで、実際に生活していなかった住宅は居住用財産として認められない場合があります。
■共有名義の場合
夫婦などの共有名義で、共有者それぞれが要件を満たす場合は、原則として各共有者が持分に応じた譲渡所得について最高3,000万円の控除を受けられる可能性があります。
ただし、土地と建物の名義が異なる場合や、一方だけが居住していた場合などは判断が複雑になります。登記事項証明書で土地・建物の名義と持分を確認しましょう。
■税額が0円でも確定申告が必要
3,000万円特別控除を適用した結果、課税譲渡所得が0円になる場合でも、特例を利用するには原則として確定申告が必要です。
「利益が3,000万円以下だから何もしなくてよい」というわけではありません。
売却した年の1月1日現在で所有期間が10年を超えるマイホームは、一定の要件を満たすと軽減税率の特例を利用できます。
この特例は、3,000万円特別控除と併用できることが大きな特徴です。
3,000万円特別控除を差し引いた後の課税長期譲渡所得について、次の税率で計算します。
| 課税長期譲渡所得 | 所得税 | 住民税 |
|---|---|---|
| 6,000万円以下の部分 | 10% | 4% |
| 6,000万円を超える部分 | 15% | 5% |
所得税には、別途、所得税額の2.1%に相当する復興特別所得税がかかります。
課税長期譲渡所得が6,000万円以下の部分について、復興特別所得税を含めた実質的な合計税率は14.21%です。
■軽減税率の計算例
3,000万円特別控除を差し引いた後の課税長期譲渡所得が2,000万円だった場合は、次のように計算します。
・所得税:2,000万円×10%=200万円
・復興特別所得税:200万円×2.1%=4万2,000円
・住民税:2,000万円×4%=80万円
・合計:284万2,000円
通常の長期譲渡所得の合計税率20.315%で計算すると約406万円になるため、条件を満たせば税負担を抑えられます。
特定のマイホームを売却して新しいマイホームへ買い換えた場合、一定の条件を満たすと、売却益に対する課税を将来へ繰り延べられることがあります。
これが「特定の居住用財産の買換えの特例」です。
この特例は税金が免除される制度ではありません。買い換えた住宅を将来売却したときまで、課税を先送りする制度です。
また、3,000万円特別控除や軽減税率の特例とは、原則として選択適用になります。
どちらが有利かは、次のような条件で変わります。
・現在のマイホームの譲渡所得
・買換え先の購入価格
・今後、買換え先を売却する可能性
・所有期間
・住宅ローン控除との関係
・将来の資金計画
目先の税額だけで判断すると、将来の売却時に想定外の税負担が生じることがあります。買換え特例を検討する場合は、将来の売却まで含めた比較が必要です。
相続または遺贈によって取得した被相続人の自宅を売却した場合、一定の条件を満たすと譲渡所得から最高3,000万円を控除できることがあります。
これを「被相続人の居住用財産に係る譲渡所得の特別控除」、一般的には「相続空き家の3,000万円特別控除」といいます。
主な確認事項には次のようなものがあります。
・亡くなった方が相続開始直前まで一人で住んでいたか
・対象となる家屋が一定の建築時期・構造に該当するか
・相続後、売却まで事業、賃貸、居住に使用していないか
・一定の売却期限内か
・売却代金が1億円以下か
・耐震基準を満たしているか、または取壊しなどの要件を満たすか
・市区町村から必要な確認書を取得できるか
2024年1月1日以後の譲渡では、対象不動産を取得した相続人が3人以上の場合、控除額の上限は1人あたり2,000万円になります。
また、制度には適用期限があります。売却時点の最新要件を確認することが必要です。
相続した不動産には、相続税の取得費加算の特例が使える場合もありますが、他の特例との併用関係には注意が必要です。
売却価格から取得費と譲渡費用を差し引いた結果がマイナスになれば、譲渡損失が発生しています。
土地や建物の譲渡損失は、原則として給与所得や事業所得などから自由に差し引くことはできません。
ただし、一定のマイホームを売却した場合には、次のような特例を利用できる可能性があります。
・マイホームを買い換えた場合の譲渡損失の損益通算・繰越控除
・住宅ローンが残るマイホームを売却した場合の譲渡損失の損益通算・繰越控除
要件を満たす場合は、譲渡損失を給与所得などと損益通算し、控除しきれない金額を翌年以後に繰り越せることがあります。
これらの特例には、所有期間、住宅ローン残高、床面積、合計所得金額、確定申告などの条件があります。
単に「購入価格より安く売った」というだけでは利用できません。また、建物の取得費は減価償却後の金額で計算するため、実際の購入価格と売却価格の差だけで譲渡損失を判断しないようにしましょう。
譲渡所得の基本的な計算式は、土地、戸建て、マンションのいずれも同じです。
ただし、取得費の計算や売却費用には違いがあります。
| 不動産の種類 | 税金計算で注意したい点 |
|---|---|
| 土地 | 建物のような減価償却はない |
| 戸建て | 土地と建物を分け、建物の減価償却を計算する |
| マンション | 売買代金を土地の共有持分と建物部分に分ける |
| 相続不動産 | 被相続人の取得費と所有期間を原則として引き継ぐ |
| 賃貸・事業用不動産 | 減価償却や消費税の取扱いが自宅と異なる |
■土地売却の注意点
土地は減価償却しませんが、古くから所有する土地では取得費が分からないことがあります。
また、測量費、境界確定費、建物解体費などが譲渡費用に該当する可能性があります。売却するために直接必要だったことを説明できるよう、契約書や領収書を保管しましょう。
👉土地を売却する場合は、税金だけでなく、境界確定、測量、古家の解体などが必要になることがあります。具体的な手順と注意点は、土地売却の流れと注意点をご覧ください。
■戸建て売却の注意点
戸建てでは、土地と建物の取得費を分ける必要があります。
建物部分は減価償却費相当額を差し引くため、「購入価格より安く売ったから利益は出ていない」とは限りません。
古家を解体して土地として売る場合は、3,000万円特別控除の期限や敷地の利用条件にも注意が必要です。
■マンション売却の注意点
マンションの購入価格には、建物だけでなく敷地権などの土地部分も含まれています。
購入時の契約書などを確認し、土地部分と建物部分を区分します。建物部分には減価償却が必要ですが、土地部分は減価償却しません。
住宅ローンが残っている場合でも、譲渡所得の基本的な計算方法は変わりません。
注意したいのは、住宅ローン残高を譲渡所得から差し引くことはできない点です。
例えば、次の条件を考えてみます。
・売却価格:3,500万円
・住宅ローン残高:2,500万円
・取得費と譲渡費用を差し引いた譲渡所得:800万円
売却代金から住宅ローンを返済すると手元に残る金額は少なくなりますが、税金は800万円の譲渡所得をもとに計算します。
反対に、売却価格が住宅ローン残高を下回る「オーバーローン」でも、税務上の譲渡所得が必ずマイナスになるとは限りません。
住宅ローン残高は資金計画上の数字、取得費は税額計算上の数字として分けて考える必要があります。
住み替え先で住宅ローン控除を利用する場合は、旧居売却の3,000万円特別控除などと適用期間が重なることがあります。両方を自由に併用できるとは限らないため、住み替え前に比較しましょう。
土地や建物を売却して譲渡所得が発生した場合は、原則として確定申告が必要です。
会社員で勤務先の年末調整を受けている方でも、不動産の譲渡所得については自分で申告します。
■確定申告が必要になる主なケース
・不動産売却によって課税される譲渡所得が出た
・3,000万円特別控除を利用する
・所有期間10年超の軽減税率を利用する
・マイホームの買換え特例を利用する
・相続空き家の特別控除を利用する
・相続税の取得費加算の特例を利用する
・マイホームの譲渡損失に関する特例を利用する
特例によって税額が0円になる場合でも、特例を受けるために確定申告が必要です。
■確定申告が不要となる可能性があるケース
取得費と譲渡費用を正しく計算した結果、譲渡所得が発生せず、利用する特例もない場合は、所得税の確定申告が不要となることがあります。
ただし、取得費の計算や減価償却に誤りがあると、利益がないと思っていても実際には譲渡所得が発生している可能性があります。
「購入価格より安く売った」という理由だけで、申告不要と判断しないことが重要です。
不動産を売却した年の所得は、原則として翌年の確定申告期間に申告します。
例えば、2026年中に不動産を売却した場合は、2027年の確定申告期間に申告します。
申告先は原則として、住所地を管轄する税務署です。国税庁の確定申告書等作成コーナーを利用して申告書を作成し、e-Taxで提出する方法もあります。
住民税は、確定申告の内容をもとに計算されます。一般的には売却した翌年度の住民税に反映されるため、所得税を納付した後にも住民税の負担があることを見込んで資金を残しておきましょう。
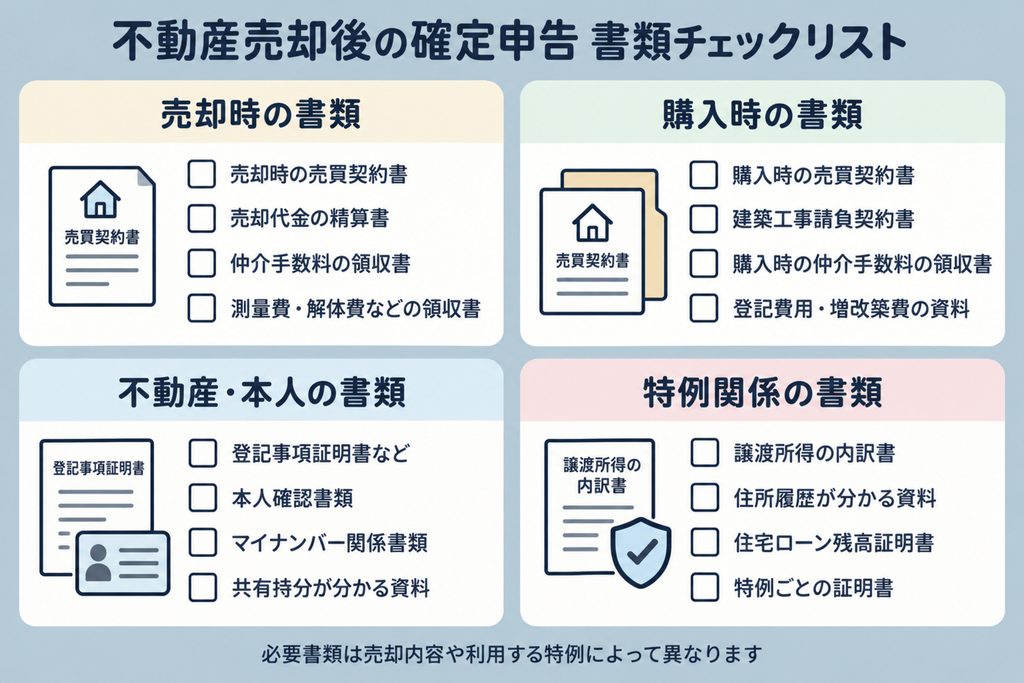
必要書類は売却内容や利用する特例によって異なりますが、次の資料を早めに整理しておくと計算しやすくなります。
■売却に関する書類
・売却時の売買契約書
・売却代金の精算書
・仲介手数料の請求書・領収書
・印紙税の記録
・測量費の請求書・領収書
・解体費や立退料の資料
・その他、売却に直接かかった費用の資料
■取得に関する書類
・購入時の売買契約書
・建築工事請負契約書
・購入時の重要事項説明書
・購入時の仲介手数料の領収書
・登記費用や税金の資料
・増改築費や設備費の領収書
・土地と建物の価格内訳が分かる資料
■不動産と本人に関する書類
・登記事項証明書の内容が分かる資料
・本人確認書類
・マイナンバー関係書類
・売却した不動産の所在地や面積が分かる資料
・共有の場合は持分が分かる資料
■特例に関する書類
・譲渡所得の内訳書
・居住していたことを確認できる資料
・戸籍の附票など住所履歴が分かる資料
・住宅ローン残高証明書
・相続税申告書
・被相続人居住用家屋等確認書
・耐震基準適合証明書など
登記事項証明書については、不動産番号などの必要事項を申告書類に記載することで、添付を省略できる場合があります。
■売却代金すべてに税金がかかると思ってしまう
税金の対象になるのは、原則として売却価格から取得費や譲渡費用などを差し引いた利益です。
ただし、取得費が分からない場合や、建物の減価償却によって取得費が小さくなる場合は、想像より譲渡所得が大きくなることがあります。
■購入価格より安く売ったので税金はないと思ってしまう
建物部分は減価償却後の取得費で計算します。また、購入時の土地・建物の価格区分も必要です。
単純な購入価格と売却価格の比較だけでは判断できません。
■住宅ローン残高を取得費に含めてしまう
住宅ローン残高や返済額は取得費ではありません。借入金の残高は手取り額には影響しますが、譲渡所得の計算とは分けて考えます。
■リフォーム費用ならすべて取得費になると思ってしまう
建物の価値を高める改良費や設備費は取得費に含まれる可能性がありますが、通常の維持管理や原状回復に該当する修繕費は、同じ取扱いになるとは限りません。
工事内容が分かる見積書や請求書を保管しておきましょう。
■所有期間を契約日までの実年数だけで判断する
長期譲渡所得と短期譲渡所得は、売却した年の1月1日現在の所有期間で判断します。
「購入から5年経過した直後に売れば長期になる」とは限りません。
■3,000万円特別控除なら申告しなくてよいと思ってしまう
特例を適用して税額が0円になる場合でも、適用を受けるには原則として確定申告が必要です。
■すべての特例を併用できると思ってしまう
3,000万円特別控除と10年超の軽減税率は併用できる場合がありますが、買換え特例などは選択適用になります。
住み替え先の住宅ローン控除との関係にも注意が必要です。
不動産の売却を始める前に、次の項目を確認しておくと、税額の見通しを立てやすくなります。
✅購入時の売買契約書が残っているか
✅購入時の土地・建物の価格内訳が分かるか
✅建築代金や増改築費の資料があるか
✅不動産を取得した日が分かるか
✅相続や贈与で取得した不動産ではないか
✅売却年の1月1日時点で所有期間が何年になるか
✅売却するために必要な費用を整理したか
✅自宅として実際に居住していたか
✅住まなくなってから何年経過しているか
✅過去2年間に売却特例を利用していないか
✅売却先が親族や関係会社ではないか
✅住み替え先で住宅ローン控除を利用する予定があるか
✅共有者ごとの持分を確認したか
✅売却後に納税資金を確保できるか
税額は売却価格だけでは確定しません。売出価格を決める段階から、取得費、売却費用、ローン残高、想定税額を分けて整理することが大切です。
👉売却後の手取り額を見積もるには、税金や費用だけでなく、不動産がいくらで売れそうかを把握する必要があります。査定方法については、不動産査定とは?机上査定と訪問査定の違いで詳しく解説しています。
■不動産を売却したら必ず譲渡所得税がかかりますか?
必ずかかるわけではありません。
取得費や譲渡費用を差し引いた結果、譲渡所得が発生しなければ、原則として譲渡所得に対する税金はかかりません。また、譲渡所得が出ても、3,000万円特別控除などを適用して課税譲渡所得が0円になることがあります。
ただし、印紙税や抵当権抹消の登録免許税など、売却手続きに伴う税金は別に発生する可能性があります。
■土地の売却価格に消費税はかかりますか?
土地の譲渡は消費税の非課税取引です。
ただし、不動産会社へ支払う仲介手数料、測量費、解体費などには消費税がかかります。また、課税事業者が事業用建物を売却する場合は、建物部分が課税対象になることがあります。
■3,000万円以下で家を売れば税金はかかりませんか?
売却価格が3,000万円以下だから自動的に税金がかからないわけではありません。
3,000万円特別控除は、売却価格ではなく譲渡所得から差し引く制度です。また、実際に住んでいたマイホームであることなど、複数の条件を満たす必要があります。
■取得費が分からないと税金はいくらになりますか?
取得費が不明な場合は、売却価格の5%を概算取得費として計算できます。
ただし、譲渡所得が大きくなり、税負担が重くなる可能性があります。購入時の契約書がなくても、通帳、ローン資料、登記関係書類などから取得費を説明できないか確認しましょう。
■春日井市や名古屋市で売却すると税率は変わりますか?
譲渡所得に対する所得税・復興特別所得税・住民税の基本的な税率は、春日井市や名古屋市でも同じです。
地域によって変わるのは不動産の売却相場や売却価格であり、国の譲渡所得税の計算方法ではありません。ただし、売却価格が変われば譲渡所得や税額も変わります。
■税金は売却代金から自動的に差し引かれますか?
通常、譲渡所得税が売却代金から自動的に差し引かれるわけではありません。
売主自身が翌年に確定申告を行い、所得税などを納付します。売却代金を住宅ローンの返済や住み替え費用にすべて使ってしまうと、納税時に資金が不足するおそれがあります。
■税金の相談は不動産会社と税理士のどちらにすればよいですか?
不動産会社は、売却価格、売却費用、売却方法、引渡しまでの流れなどを整理する役割があります。
一方、個別の税額計算、特例の適用判断、確定申告の代理は税理士の専門分野です。複数の特例が関係する場合、取得費が不明な場合、相続・共有・事業用不動産が関係する場合は、税理士や税務署への確認が重要です。
不動産売却では、紙の売買契約書にかかる印紙税、抵当権抹消時の登録免許税、売却によって利益が出た場合の所得税・復興特別所得税・住民税などが関係します。
譲渡所得税の基本的な計算式は次のとおりです。
譲渡所得=売却価格-取得費-譲渡費用
課税譲渡所得=譲渡所得-特別控除
税額=課税譲渡所得×所有期間に応じた税率
長期譲渡所得の一般的な合計税率は20.315%、短期譲渡所得は39.63%です。所有期間は売却日までの単純な年数ではなく、売却した年の1月1日現在で判定します。
マイホームであれば、最高3,000万円の特別控除や、所有期間10年超の場合の軽減税率を利用できる可能性があります。一方で、特例を利用して税額が0円になる場合でも、原則として確定申告が必要です。
税額を正しく計算するためには、購入時の売買契約書、建築資料、仲介手数料の領収書、増改築費用の資料などが重要です。特に取得費が分からないと、売却価格の5%を概算取得費として計算することになり、税負担が大きくなる可能性があります。
不動産を売却するときは、売却価格だけでなく、取得費、譲渡費用、住宅ローン残高、利用できる特例、売却後の手取り額を分けて整理しましょう。
※この記事は2026年8月時点の制度をもとにした一般的な解説です。税制は改正されることがあり、個別の適用条件によって計算結果も変わります。実際の申告や特例の適用については、国税庁の最新情報を確認し、税務署または税理士へご相談ください。
主な公的情報
・国税庁「被相続人の居住用財産(空き家)を売ったときの特例」
■関連記事
👉【春日井市・名古屋市】不動産売却完全ガイド|流れ・費用・税金・高く売る方法を解説
👉不動産売却にかかる費用はいくら?仲介手数料・税金・諸費用を初心者向けに解説
👉不動産査定とは?机上査定と訪問査定の違いを初心者向けに解説
愛知県春日井市にある不動産会社。不動産の購入も売却も、不動産に関する全てをお任せください。確かな知識と経験を持つ当社スタッフが安心のお取引をお約束いたします。全てはお客様の笑顔のために!