-
愛知県春日井市にある不動産会社。不動産の購入も売却も、不動産に関する全てをお任せください。確かな知識と経験を持つ当社スタッフが安心のお取引をお約束いたします。全てはお客様の笑顔のために!

TSUNAGU.co.ltd
5-240,kashihara
kasugai-city,Aichi,
BLOG
スタッフブログ
家や土地を売ったあと、「確定申告って自分もしないといけないの?」と不安になる方は多いのではないでしょうか。
「会社員で年末調整をしているけれど、それでも申告が必要?」
「何の書類を集めて、どこに出せばいいの?」
「利益は出ていないと思うけれど、申告しなくて本当に大丈夫?」
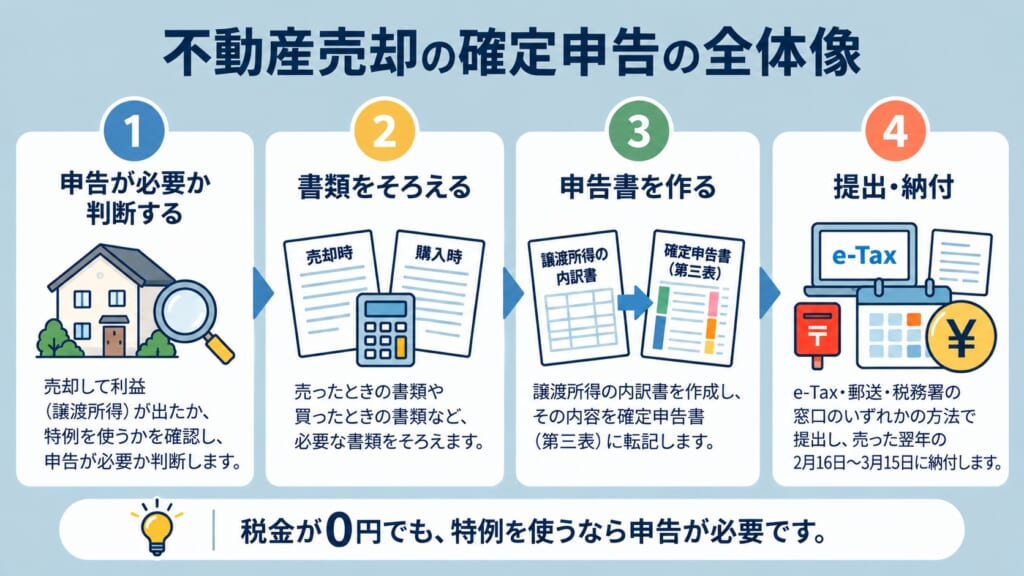
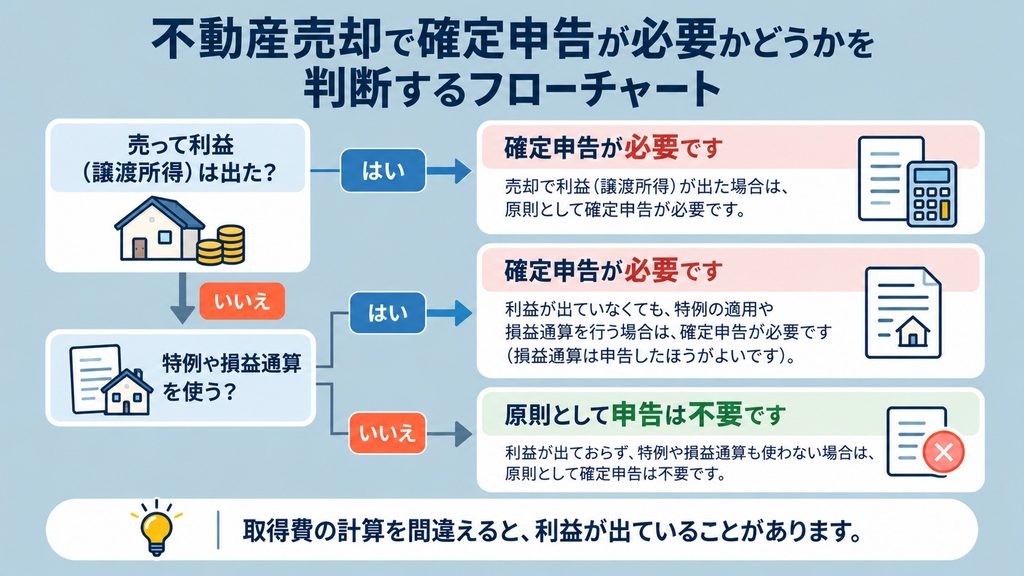
不動産を売って利益が出た場合は、売った年の翌年に、自分で確定申告をするのが基本です。会社員や年金を受け取っている方でも、年末調整や源泉徴収だけでは済みません。一方で、利益が出なかった場合は申告が不要なこともあります。ただし、税金が0円になる場合でも、特例を使うなら申告しなければ特例は受けられません。
この記事では、確定申告が必要かどうかの判断から、時期と提出先、必要書類の集め方、申告書の作り方、e-Taxでの提出、申告しなかった場合のリスク、申告後に変わる住民税や保険料までを、売主の立場から順番に解説します。
なお、税金がいくらかかるのか、どの特例が使えるのかは「不動産売却にかかる税金はいくら?」で詳しく解説しています。この記事は「どう申告するか」に絞ってお伝えします。不動産売却全体の流れは「【春日井市・名古屋市】不動産売却完全ガイド」をご覧ください。
確定申告が必要かどうかは、「いくらで売ったか」ではなく、「売って利益が出たかどうか」で決まります。まずはこの考え方を押さえましょう。
■基準は「売却価格」ではなく「譲渡所得(利益)」
不動産を売って得た利益のことを、税金の世界では「譲渡所得(じょうとしょとく)」といいます。税金がかかるのは、売却価格そのものではなく、この譲渡所得です。
たとえば、3,000万円で売れたとしても、買ったときの価格や売るためにかかった費用を差し引いて利益が出ていなければ、譲渡所得はゼロ(またはマイナス)になります。反対に、売却価格が数百万円でも、昔に安く買った土地なら利益が出ていることがあります。「売った金額が小さいから申告はいらない」とは限らない点に注意が必要です。
■譲渡所得の求め方
譲渡所得は、次の式で計算します。
・譲渡所得 = 売却価格 −(取得費 + 譲渡費用)
取得費は、その不動産を買ったときの代金や購入時の仲介手数料などです。建物の場合は、年数がたった分の価値の減少(減価償却費)を差し引きます。譲渡費用は、売るために直接かかった費用で、売却時の仲介手数料や測量費、売買契約書の印紙代などが含まれます。
💡取得費や譲渡費用に何が含まれるか、税額の計算例は「不動産売却にかかる税金はいくら?」で解説しています。売却時にかかる費用の一覧は「不動産売却にかかる費用はいくら?」も参考にしてください。
■確定申告が必要なケース
次のどちらかに当てはまる場合は、確定申告が必要です。
・譲渡所得がプラスになった(利益が出た)
・税金を軽くする特例を使う(マイホームの3,000万円特別控除、所有期間10年超の軽減税率、買換えの特例、相続した空き家の特例、相続税の取得費加算の特例など)
特に気をつけたいのが、2つ目のケースです。たとえばマイホームを売って利益が2,000万円出た場合、3,000万円特別控除を使えば税金は0円になります。しかし、この特例は確定申告をしてはじめて受けられるものです。「税金が0円だから申告しなくていい」と考えて何もしないと、特例が使えず、本来の税金を納めることになりかねません。
■確定申告が不要なケース
譲渡所得がゼロ以下(利益が出ていない)で、特例も使わない場合は、原則として確定申告は不要です。
ただし、「買った値段より安く売ったから利益は出ていない」という自己判断には注意が必要です。建物は年数とともに減価償却で取得費が小さくなるため、計算してみると利益が出ていることがあります。また、相続した不動産は、亡くなった方が買ったときの価格が取得費になります。古くからの土地で購入価格が分からない場合は、取得費を売却価格の5%として計算することになり、利益が大きく出やすくなります。申告がいらないかどうかは、一度計算してから判断しましょう。
■損をしても申告したほうがよいケース
マイホームを売って損失(譲渡損失)が出た場合は、一定の条件を満たすと、その損失を給与所得などほかの所得から差し引くこと(損益通算)や、引ききれない分を翌年以降3年間に繰り越すこと(繰越控除)ができます。所得税や住民税が戻ってくる・安くなる可能性があります。
主な条件は、売った年の1月1日時点で所有期間が5年を超えていること、新しい住まいを住宅ローンで買い換えた、または売った家の住宅ローンが売却価格を上回っていたこと、などです。この特例を受けるには、期限内に確定申告をし、繰り越す年も続けて申告する必要があります。
なお、マイホーム以外(相続した空き家や投資用の不動産など)の売却で出た損失は、原則としてほかの所得と相殺できません。
■会社員・年金受給者も自分で申告する
会社員の方は、毎年の年末調整で税金の精算が終わっていると思いがちです。しかし、不動産の譲渡所得は給与とは別に計算する所得なので、年末調整では精算されません。年金を受け取っている方も同じで、利益が出た場合や特例を使う場合は、自分で確定申告をします。
■申告期間は売った翌年の2月16日〜3月15日
不動産を売った年の翌年2月16日から3月15日までが申告期間です(土日祝日と重なる場合は、翌日以降にずれることがあります)。2026年に売った場合は、2027年2月16日(火)から3月15日(月)までに申告します。
所得税の納付期限も、原則として申告期限と同じ3月15日です。売却代金を受け取ってから納付まで1年以上あくこともあるため、税金の分のお金は使わずに残しておきましょう。
■「売った年」は引渡し日が原則
不動産の売買は、契約から引渡しまで数か月かかることがあります。たとえば12月に売買契約を結び、翌年1月に引き渡した場合、どちらの年に売ったことになるのでしょうか。
税金の上では、原則として「引渡し日」の年に売ったものとして扱います。ただし、売買契約の効力が生じた日(契約日)の年を選んで申告することもできます。年をまたぐ取引では、どちらの年で申告するかによって申告期限が1年変わり、所有期間の判定にも関わることがあるため、迷ったら税務署や税理士に確認しましょう。売買契約から引渡しまでの流れは「不動産売却の購入申込みから引渡しまでの流れ」で解説しています。
■提出先は住所地の税務署
確定申告書は、原則として申告するときの住所地を管轄する税務署に提出します。売った不動産の所在地ではない点に注意してください。たとえば、名古屋市に住んでいる方が春日井市の実家を売った場合は、名古屋市の自宅を管轄する税務署に提出します。
春日井市・名古屋市の管轄税務署は、記事の後半で一覧にしています。
■納付の方法
所得税の納付は、税務署や金融機関の窓口での現金納付のほか、口座から自動で引き落とされる振替納税、e-Taxを使ったダイレクト納付、クレジットカードやスマホ決済での納付などから選べます。振替納税は引き落とし日が4月ごろになりますが、事前に申込みが必要です。方法によって手数料や手続きが異なるため、国税庁のホームページで確認しておきましょう。
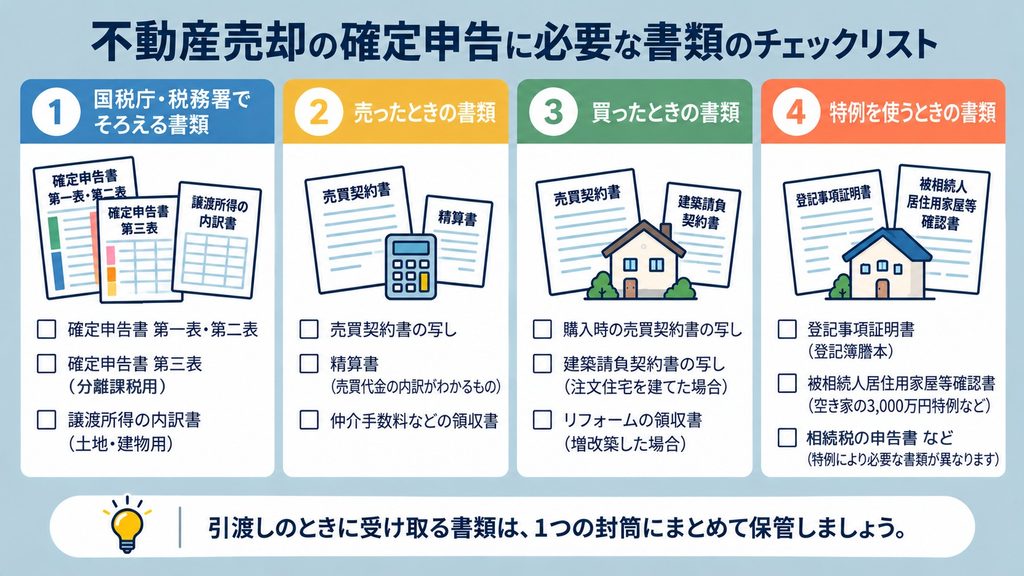
申告に必要な書類は、大きく分けて「申告書の用紙」「売ったときの書類」「買ったときの書類」「特例を使うときの書類」の4つです。売却が終わったら、早めにそろえておくと申告の時期に慌てずに済みます。
■国税庁・税務署で入手する書類
・確定申告書(第一表・第二表)
・確定申告書 第三表(分離課税用)
・譲渡所得の内訳書(確定申告書付表兼計算明細書)
不動産の譲渡所得は、給与などとは別に税額を計算する「分離課税」なので、通常の申告書に加えて第三表を使います。また、売った不動産の内容や計算の明細を書く「譲渡所得の内訳書」も必要です。用紙は税務署でもらえるほか、国税庁のホームページからダウンロードできます。後で紹介する「確定申告書等作成コーナー」を使えば、画面の案内に沿って入力するだけで、これらの書類がまとめて作成されます。
■売ったときの書類
・売買契約書の写し
・決済のときの精算書(固定資産税の精算などが分かるもの)
・売却時の仲介手数料の領収書
・測量費、解体費、建物の取壊し費用などの領収書(かかった場合)
・売買契約書に貼った印紙代が分かるもの
これらは、譲渡費用を計算するための書類です。多くは引渡しの日に不動産会社や司法書士から受け取るため、その日のうちに1つの封筒やファイルにまとめておくのがおすすめです。
■買ったときの書類
・購入したときの売買契約書
・建物を建てたときの建築請負契約書
・購入時の仲介手数料や登記費用などの領収書
・増改築やリフォームの領収書(取得費に含められるものがある)
こちらは取得費を計算するための書類です。何十年も前に買った不動産や、相続した不動産では、書類が見つからないこともよくあります。実家の金庫や書類箱、購入時の不動産会社やハウスメーカー、住宅ローンを借りた金融機関の資料などに残っていることがあるので、あきらめずに探してみてください。どうしても分からない場合の考え方は「不動産売却にかかる税金はいくら?」で解説しています。
■特例を使うときに追加する書類
特例によって、追加で必要になる書類が変わります。主なものは次のとおりです。
・マイホームの3,000万円特別控除:譲渡所得の内訳書に必要事項を書く(売った家に住んでいたことが分かるように記入する)
・所有期間10年超の軽減税率:売った家の登記事項証明書(所有期間を確認するため)
・マイホームの買換えの特例:売った家と買った家の登記事項証明書、売買契約書の写しなど
・マイホームの譲渡損失の損益通算・繰越控除:登記事項証明書、住宅ローンの残高証明書など
・相続した空き家の3,000万円特別控除:売った家がある市区町村が発行する「被相続人居住用家屋等確認書」、売買契約書の写し、耐震基準適合証明書など(取壊しや耐震改修の状況による)
・相続税の取得費加算の特例:相続税の申告書の写しなど
特例の条件や必要書類は、改正で変わることがあります。申告する年の国税庁「譲渡所得の申告のしかた」や添付書類のチェックシートで、最新の内容を確認してください。
■登記事項証明書は添付を省略できることがある
特例で登記事項証明書が必要な場合でも、「不動産番号等の明細書」を提出し、不動産番号などを書けば、登記事項証明書の添付を省略できます。不動産番号は、登記事項証明書や権利証(登記識別情報通知)に書かれている13桁の番号です。
■書類は「添付するもの」と「保管するもの」がある
売買契約書や領収書は、すべて申告書に添付するわけではありません。特例で求められるもの以外は、申告書には添付せず、手元で保管しておけば足ります。ただし、税務署から内容を確認されたときに説明できるよう、申告に使った書類は捨てずに保管しておきましょう。
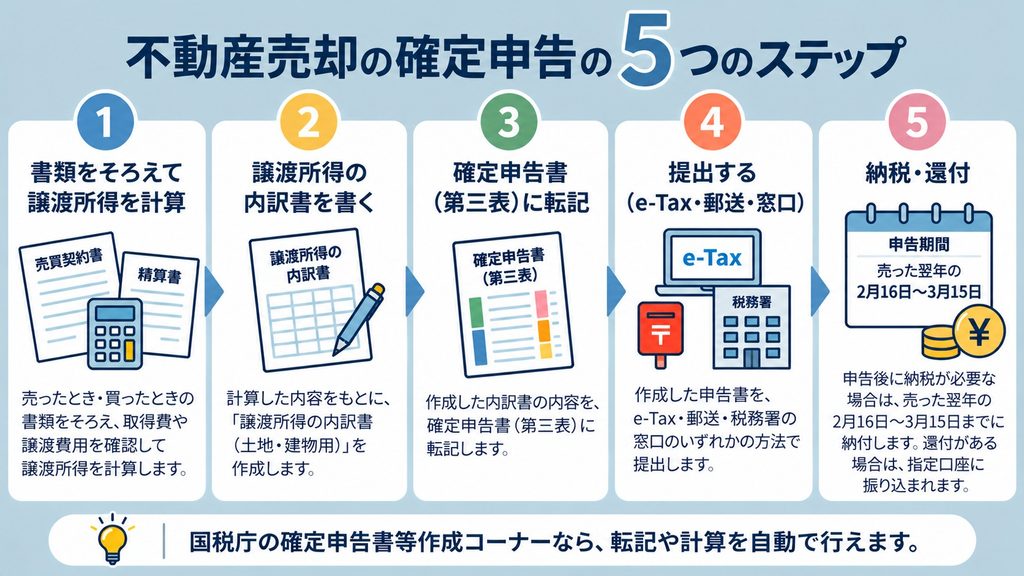
ここからは、実際に申告するときの流れを5つのステップで説明します。
■STEP1 書類をそろえて譲渡所得を計算する
まず、前の章で紹介した書類をそろえ、売却価格・取得費・譲渡費用を整理します。建物がある場合は、購入代金を土地と建物に分け、建物は減価償却費を差し引いて取得費を出します。土地と建物の内訳が契約書に書かれていない場合は、国税庁が示している「建物の標準的な建築価額表」を使って建物の価格を出す方法があります。
■STEP2 譲渡所得の内訳書を書く
譲渡所得の内訳書は4ページの書類で、主に次の内容を書きます。
・売った不動産の所在地、面積、利用状況(自分が住んでいた、空き家、貸していたなど)
・売った日(引渡し日など)、買った人の住所・氏名、売却価格
・買った時期、購入価格、建物の減価償却費の計算
・譲渡費用の内訳(仲介手数料、印紙代、測量費など)
・使う特例の名称と、特例を差し引いた後の金額
共有名義で売った場合は、売却価格や費用を持分の割合で分けて書きます。
■STEP3 確定申告書(第一表・第二表・第三表)に転記する
内訳書で計算した金額を、確定申告書の第三表(分離課税用)の短期譲渡・長期譲渡の欄に書き写し、税額を計算します。給与や年金などのほかの所得は第一表に書き、第三表で計算した税額と合わせて、最終的に納める税額(または戻ってくる税額)を出します。
手書きで作ると、どの欄に何を書くかで迷いやすい部分です。初めての方は、次の章で紹介するe-Taxや作成コーナーを使うと、転記や計算を自動で行ってくれるので安心です。
■STEP4 提出する
提出の方法は3つあります。
・e-Tax(インターネットで送信する)
・郵送(住所地の税務署あてに送る)
・税務署の窓口に持参する(時間外収受箱への投函も可)
2025年1月から、紙の申告書を提出しても、控えに税務署の収受日付印は押されなくなりました。申告した記録が必要な場合は、e-Taxの受信通知や、作成した申告書の控えを保管しておきましょう。
■STEP5 納税する(または還付を受ける)
納める税金がある場合は、原則として3月15日までに納付します。マイホームの譲渡損失を損益通算した場合などで税金が戻ってくるときは、申告書に書いた口座に還付金が振り込まれます。e-Taxで申告すると、還付までの期間が短くなる傾向があります。
国税庁は、不動産を売ったときの確定申告も、パソコンやスマホで作成してe-Taxで提出する方法を案内しています。税務署に行かずに自宅で申告できるのが大きなメリットです。
■確定申告書等作成コーナーで作る流れ
国税庁ホームページの「確定申告書等作成コーナー」で申告書を作る場合、おおまかな流れは次のとおりです。
・作成コーナーを開き、提出方法(e-Taxか、印刷して提出か)を選ぶ
・給与や年金などの収入を入力する(源泉徴収票を見ながら入力)
・「譲渡所得(土地・建物等)」の画面で、売った不動産の内容、売却価格、取得費、譲渡費用を入力する
・使う特例があれば選択する
・計算結果を確認し、送信(または印刷)する
譲渡所得の入力画面では、共有者がいる場合や、購入価格が分からない場合、土地と建物の内訳が分からない場合の入力方法も案内されています。国税庁は入力例のPDFや解説動画も公開しているので、手元に用意しながら進めると迷いにくくなります。
■マイナンバーカード方式とID・パスワード方式
e-Taxで送信するには、本人確認の方法を選びます。マイナンバーカードを使う方法では、スマホのカード読み取り機能や、パソコンとICカードリーダーを使います。マイナンバーカードがない場合は、税務署で発行してもらう「ID・パスワード」を使う方法もあります。
■添付書類の出し方
e-Taxで申告する場合、特例で必要な添付書類は、PDFなどのデータで送るか、別に郵送や持参で提出します。添付書類の種類によっては、書類の提出を省略し、内容を入力すればよいものもあります。作成コーナーの案内に沿って確認してください。
■e-Taxでつまずきやすい点
自分で入力する方がつまずきやすいのは、次のような点です。
・購入代金を土地と建物に分ける方法が分からない
・建物の減価償却費の計算(構造や築年数によって変わる)
・相続した不動産の取得費と取得時期の入力(亡くなった方の購入時の情報を使う)
・どの特例を選べばよいか分からない
作成コーナーは計算を自動で行ってくれますが、入力する数字や特例の選択を誤ると、結果も誤ってしまいます。不安な場合は、次に紹介する相談窓口や税理士を利用しましょう。
■自分でできるケース
不動産売却の確定申告は、自分で行うこともできます。たとえば、次のようなケースは比較的シンプルです。
・購入時と売却時の書類がそろっている
・自分が住んでいた家を売って、3,000万円特別控除を使うだけ
・土地だけを売った(建物の減価償却の計算がない)
作成コーナーを使えば、計算の多くは自動で行えます。
■税理士に相談したほうがよいケース
一方で、次のようなケースは判断が難しく、税理士に相談したほうが安心です。
・相続した不動産を売った(取得費加算や空き家の特例が関わる)
・共有名義で、共有者ごとに使える特例が違う
・買換えの特例や、譲渡損失の損益通算・繰越控除を使う
・賃貸や事業に使っていた不動産を売った
・購入価格が分からない、または古い書類が多い
・売却額が大きく、特例の選び方で税額が大きく変わる
特例の中には、一緒に使えないものや、どちらか一方を選ぶものもあります。どれを選ぶかで税額が変わるため、迷ったら専門家に確認しましょう。
■税理士費用の考え方
税理士に依頼する費用には、決まった相場はありません。売却価格、使う特例の数、相続が関係するかどうか、書類の整理の状況などによって変わります。依頼する前に、何を依頼するのか(申告書の作成だけか、書類の確認や税務署とのやり取りまで含むか)をはっきりさせ、見積もりを取ってから決めましょう。
■無料で相談できる窓口
自分で申告したいけれど不安がある、という方は、次のような窓口を利用する方法もあります。
・税務署の電話相談(税務署に電話し、音声案内に沿って相談する)
・税理士会が行う無料の税務相談
・確定申告の時期に税務署などが設ける申告相談会場
申告期限が近づくほど窓口は混み合います。売却が年の前半に終わった方は、早めに書類をそろえ、2月に入ったらすぐに動けるよう準備しておきましょう。
「不動産を売ったことは、税務署に知られないのでは」と考える方もいるかもしれません。しかし、申告が必要なのにしないでおくと、後から大きな負担になります。
■税務署は売却の事実を把握している
不動産を売ると、買主への所有権の移転登記が行われます。税務署は登記の情報などから不動産の売買を把握しており、申告がない場合などに「譲渡所得に関するお尋ね」という書類を送ることがあります。お尋ねが届いたら放置せず、内容を確認して対応しましょう。
■無申告加算税・延滞税がかかる
申告期限を過ぎてから申告した場合や、税務署の調査を受けて申告した場合は、本来の税金に加えて、次のような負担がかかることがあります。
・無申告加算税:税務署の調査の通知を受ける前に自主的に申告した場合は、原則として納める税額の5%。調査の通知を受けた後は10〜25%、調査を受けた後は15〜30%と重くなる(令和5年分以降。税額に応じて段階的に上がる)
・延滞税:本来の納付期限の翌日から納付する日までの日数に応じてかかる
なお、期限から1か月以内に自主的に申告し、法定納期限までに税金を納めているなど、一定の条件を満たす場合は、無申告加算税がかからないこともあります。
■特例が受けられなくなる
3,000万円特別控除などの特例は、確定申告をすることで受けられる仕組みです。特例の中には、期限後の申告でも認められるものがある一方、マイホームの譲渡損失の損益通算・繰越控除のように、期限内の申告が条件になっているものもあります。申告しないままでいると、払わなくてよかったはずの税金を納めることになりかねません。
■期限を過ぎてしまったら
申告を忘れてしまった場合は、気づいた時点でできるだけ早く申告しましょう。期限を過ぎても申告はできます(期限後申告)。早く申告するほど、延滞税などの負担を抑えられます。
確定申告で終わりではありません。不動産を売って所得が増えると、翌年度の住民税や社会保険料にも影響します。特に年金で暮らしている方は、事前に知っておきたいポイントです。
■住民税は翌年度に課税される
確定申告の内容は、税務署から住所地の市区町村に伝わり、それをもとに住民税が計算されます。不動産の譲渡所得にかかる住民税は、長期譲渡所得なら5%、短期譲渡所得なら9%です(特例を使った場合は軽減されることがあります)。
住民税は、売った年の翌年6月ごろから納めるのが一般的です。会社員の方は給与から差し引かれる場合と、自分で納付書で納める場合があります。所得税を3月に納めた後、6月以降に住民税の通知が届いて驚く方もいるため、売却代金の中から住民税の分も残しておきましょう。
■国民健康保険料・後期高齢者医療保険料・介護保険料が上がることがある
国民健康保険、後期高齢者医療制度、介護保険の保険料は、前の年の所得をもとに計算されます。不動産の譲渡所得も、この計算の対象になります。そのため、売却で利益が出た翌年度は、保険料が上がることがあります。
特別控除を使った場合に、保険料の計算でどのように扱われるかは、制度や自治体によって異なります。春日井市・名古屋市にお住まいの方は、市役所・区役所の保険の窓口で確認しておくと安心です。
■家族の扶養から外れる可能性がある
家族の扶養に入っている方が不動産を売って所得が出ると、税金上の扶養(扶養控除・配偶者控除など)や、健康保険の扶養の条件から外れることがあります。扶養している家族の税金や保険料にも影響するため、売る前に家族で確認しておきましょう。
■納税資金は売却代金から残しておく
売却代金は、住宅ローンの返済や住み替えの資金などに使うことが多いと思います。しかし、所得税・住民税・保険料の負担は、売った翌年にまとめてやってきます。売却が決まった時点で、税金の概算を出して、その分を別にしておくのが安全です。
■共有名義で売った場合
夫婦や兄弟など、共有名義の不動産を売った場合は、共有者それぞれが自分の持分に応じて確定申告をします。売却価格や取得費、譲渡費用は持分の割合で分けて計算します。マイホームの3,000万円特別控除は、条件を満たせば共有者それぞれが使えます。ただし、そこに住んでいなかった共有者は使えないなど、人によって条件が変わる点に注意が必要です。
■相続した不動産を売った場合
相続した不動産を売った場合は、亡くなった方が買ったときの価格と時期を引き継ぎます。そのため、所有期間は亡くなった方が取得した時点から数え、多くは長期譲渡所得になります。
また、相続税を納めた方が一定の期限内に売った場合の「取得費加算の特例」や、相続した空き家を売った場合の「3,000万円特別控除」を使うには、確定申告でそれぞれの書類を添付する必要があります。相続した不動産の売り方や特例の期限は「相続した不動産はどう売る?」で解説しています。
■住み替えで新しい家を買った場合
マイホームを売って新しい家を買った場合、売った家で3,000万円特別控除や軽減税率、買換えの特例を使うと、新しい家で住宅ローン控除を一定の期間使えなくなることがあります。どちらを使うと有利かは、売却益の大きさや住宅ローンの額によって変わります。住み替えの場合は、売却と購入のスケジュールが決まった段階で、税理士や税務署に相談しておきましょう。
■土地だけを売った場合
土地だけを売った場合は、建物の減価償却を計算する必要がないため、計算は比較的シンプルです。ただし、購入時の資料がない古い土地や、相続した土地では、取得費が分からず利益が大きく出ることがあります。土地を売るときの流れや必要書類は「土地売却の流れと注意点」、古い家が建ったまま売るか更地にするかは「古家付き土地は解体せずに売れる?」も参考にしてください。
■よくあるケース:年金暮らしの親の家を売ったら、翌年の負担が増えた
たとえば、年金で暮らしている親が、住まなくなった家を売ったケースを考えてみます。住まなくなってから数年がたっていて、マイホームの特別控除の条件から外れていた場合、利益にそのまま税金がかかります。翌年には、所得税の納付に加えて、住民税や後期高齢者医療保険料が上がり、予定していた生活費に影響が出ることがあります。
このようなケースでは、売り出す前に「特例が使えるか」「税金と保険料がどのくらい増えるか」を確認しておくと、売却代金の使い道を考えやすくなります。マイホームの3,000万円特別控除は、住まなくなってから3年を経過する年の12月31日までに売ることが条件の1つなので、売る時期も大切です。
■春日井市にお住まいの方は小牧税務署
春日井市を管轄しているのは小牧税務署です。小牧税務署は、春日井市のほか、小牧市・犬山市・江南市・岩倉市・丹羽郡(大口町・扶桑町)を管轄しています。
■名古屋市にお住まいの方は区ごとに管轄が分かれる
名古屋市は、区によって管轄の税務署が異なります。
・千種区・名東区:千種税務署
・東区:名古屋東税務署
・北区・守山区:名古屋北税務署
・西区:名古屋西税務署
・中区:名古屋中税務署
・中村区:名古屋中村税務署
・中川区・港区:中川税務署
・熱田区・南区・緑区:熱田税務署
・昭和区・瑞穂区・天白区:昭和税務署
(国税庁「税務署の所在地などを知りたい方」で2026年10月に確認。最新の情報は国税庁のホームページで確認してください)
繰り返しになりますが、提出先は売った不動産の所在地ではなく、申告する方の住所地で決まります。
■申告相談会場は年ごとに確認する
確定申告の時期には、税務署の庁舎とは別の場所に申告相談会場が設けられることがあります。会場や日程、入場整理券の扱いは年によって変わるため、名古屋国税局や国税庁のホームページで、その年の案内を確認してください。
■売却を依頼した不動産会社に確認できること
不動産会社は税金の個別の相談には答えられませんが、確定申告で必要になる売買契約書や精算書、仲介手数料の領収書は、売却の手続きの中で受け取る書類です。引渡しのときに受け取った書類が足りない、なくしてしまったという場合は、売却を依頼した不動産会社に相談してみてください。写しを用意できることがあります。
■不動産を売って利益が出なければ、確定申告はしなくていいですか?
利益(譲渡所得)が出ておらず、特例も使わない場合は、原則として確定申告は不要です。ただし、建物の減価償却を考えると利益が出ていることがあるため、一度計算してから判断しましょう。また、マイホームを売って損失が出た場合は、申告することで所得税や住民税が戻ってくる可能性があります。
■確定申告をしないと、税務署にバレますか?
税務署は登記の情報などから不動産の売買を把握しており、申告がない場合は「譲渡所得に関するお尋ね」が届くことがあります。申告が必要なのにしなかった場合は、無申告加算税や延滞税がかかることがあるため、期限内に申告しましょう。
■会社員で年末調整をしていても、確定申告は必要ですか?
必要です。不動産の譲渡所得は給与とは別に計算する所得なので、年末調整では精算されません。利益が出た場合や特例を使う場合は、自分で確定申告をします。
■売却の領収書や契約書は申告書に添付しますか?
特例を使うときに求められる書類以外は、原則として添付は不要です。ただし、譲渡所得の内訳書には契約書や領収書をもとに金額を書きますし、税務署から確認されることもあるため、申告に使った書類は保管しておきましょう。
■年金受給者が不動産を売った場合、何に注意すればいいですか?
利益が出た場合や特例を使う場合は、年金受給者の方も確定申告が必要です。また、所得が増えると、翌年度の住民税のほか、国民健康保険料・後期高齢者医療保険料・介護保険料が上がることがあります。売る前に、特例が使えるかと、保険料への影響を確認しておくと安心です。
■不動産売却の確定申告は、いつまでにすればいいですか?
売った年の翌年2月16日から3月15日までに申告します。2026年に売った場合は、2027年2月16日から3月15日までです。売った年は、原則として引渡し日の年で判断します。
不動産を売ったら確定申告が必要かどうかは、売却価格ではなく、利益(譲渡所得)が出たかどうかと、特例を使うかどうかで決まります。
・利益が出た場合や特例を使う場合は、売った翌年の2月16日〜3月15日に確定申告をする
・税金が0円になる場合でも、特例を受けるには申告が必要
・会社員や年金受給者も、年末調整だけでは済まない
・書類は「売ったとき」「買ったとき」「特例を使うとき」に分けてそろえ、引渡しのときに受け取る書類はまとめて保管する
・申告書は国税庁の作成コーナーで作り、e-Taxで提出すると計算や転記の手間が減る
・申告後は住民税や保険料も上がることがあるため、納税資金を残しておく
確定申告は売却が終わってからの手続きですが、使える特例や必要な書類は、売り出す前の段階でほぼ決まります。これから売却を考えている方は、査定や売り出しの段階から、税金と申告のことも頭に入れておくと安心です。個別の税額や特例の判断は、税務署や税理士に確認してください。
■関連記事
・不動産売却にかかる税金はいくら?譲渡所得税の計算方法・特例をわかりやすく解説
・相続した不動産はどう売る?流れ・税金・期限をわかりやすく解説【春日井市・名古屋市】
・不動産売却の購入申込みから引渡しまでの流れ|売買契約・手付金・決済で売主がやることを解説
愛知県春日井市にある不動産会社。不動産の購入も売却も、不動産に関する全てをお任せください。確かな知識と経験を持つ当社スタッフが安心のお取引をお約束いたします。全てはお客様の笑顔のために!