-
愛知県春日井市にある不動産会社。不動産の購入も売却も、不動産に関する全てをお任せください。確かな知識と経験を持つ当社スタッフが安心のお取引をお約束いたします。全てはお客様の笑顔のために!

TSUNAGU.co.ltd
5-240,kashihara
kasugai-city,Aichi,
BLOG
スタッフブログ
親が亡くなり、実家や土地を相続したものの、「この家をどうすればいいのだろう」と悩んでいる方は多いのではないでしょうか。
「誰も住む予定がないので売りたいけれど、何から始めればいいの?」
「相続した家を売ると、税金はどのくらいかかるの?」
「3年以内に売ると得になると聞いたけれど、本当?」
相続した不動産の売却には、通常の売却にはない手続きや期限があります。たとえば、亡くなった方の名義のままでは売ることができず、先に相続登記(名義変更)が必要です。また、税金を抑える特例の多くには「相続から何年以内」という期限があり、手続きの順番を誤ると使えなくなることもあります。
この記事では、相続した不動産を売るかどうかの考え方から、売却までの流れ、相続登記、相続人が複数いるときの分け方、税金と特例、期限のタイムライン、注意点までを、売主の立場から順番に解説します。
💡なお、不動産売却全体の流れは「【春日井市・名古屋市】不動産売却完全ガイド」で解説しています。
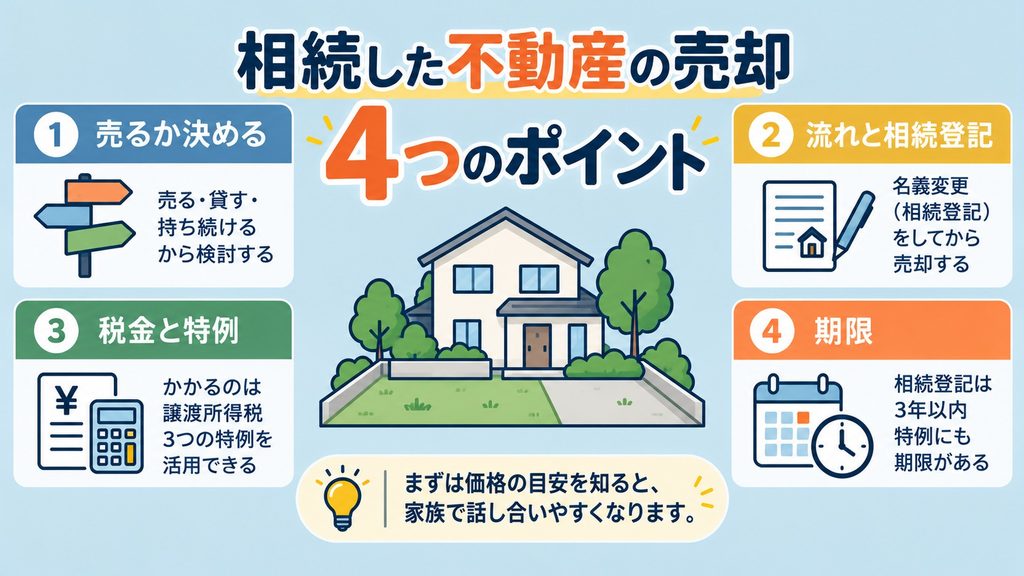
相続した不動産をどうするかには、大きく分けて「売る」「貸す・活用する」「持ち続ける」の3つの選択肢があります。どれが正解ということはなく、家族の状況や不動産の条件によって向いている方法が変わります。
■売却する
不動産を売って現金にする方法です。相続人が複数いる場合でも、現金なら公平に分けやすくなります。また、固定資産税や草刈り・修繕などの管理の手間がなくなる点も大きなメリットです。
一方で、一度売ると元に戻せません。思い出のある実家を手放すことに、気持ちの整理が必要な方もいます。
■貸す・活用する
賃貸住宅として貸す、駐車場にするなど、持ち続けながら収入を得る方法です。立地がよく、借り手が見込める場合に向いています。
ただし、古い家を貸すにはリフォーム費用がかかることが多く、借り手が見つからない期間も固定資産税や管理費は発生します。貸している間は、後で説明する空き家の特例が使えなくなる点にも注意が必要です。
■持ち続ける
将来、自分や子どもが住む予定があるなら、持ち続ける選択もあります。
ただし、誰も住まない家は傷みが早く、固定資産税や火災保険料、庭の手入れなどの負担は毎年続きます。管理が行き届かない空き家は、近隣とのトラブルや、自治体から指導を受ける原因になることもあります。
■判断のポイント
迷ったときは、次の点を家族で整理してみてください。
・相続人の中に、住む予定や使う予定のある人がいるか
・相続人は何人か(分け方で意見が分かれそうか)
・固定資産税や管理の負担を、誰がいつまで負担できるか
・建物の状態(住める状態か、修繕が必要か)
・遠方に住んでいて、定期的な管理が難しくないか
💡「すぐに売るかは決めていないけれど、いくらくらいになるのかは知りたい」という段階でも、査定を受けて価格の目安を知っておくと、家族で話し合うときの判断材料になります。査定の種類や流れは「不動産査定とは?机上査定と訪問査定の違い」で解説しています。
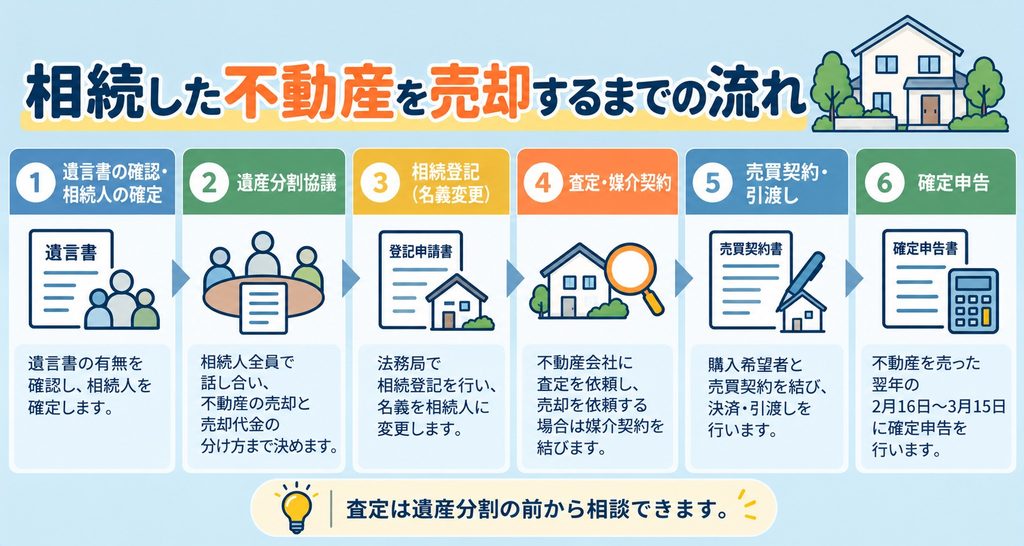
相続した不動産を売るときは、通常の売却の前に「誰が相続するか」を決めて、名義を変える手続きが入ります。全体の流れは次のとおりです。
■1.遺言書の確認と相続人の確定
まず、亡くなった方(被相続人)が遺言書を残していないかを確認します。遺言書があれば、原則としてその内容に沿って相続します。
あわせて、戸籍謄本を取り寄せて、誰が相続人になるのかを確定させます。戸籍をたどると、家族が把握していなかった相続人が見つかることもあるため、早めに確認しておくと安心です。
■2.遺産分割協議(売却代金の分け方まで決める)
遺言書がない場合は、相続人全員で話し合い(遺産分割協議)をして、誰がどの財産を相続するかを決めます。話し合いがまとまったら、遺産分割協議書を作成し、全員が署名・実印で押印します。
不動産を売って代金を分ける場合は、「誰の名義で売るか」「売却代金をどの割合で分けるか」「売却にかかる費用を誰が負担するか」まで決めて、協議書に書いておくことが大切です。
■3.相続登記(名義変更)
不動産の名義を、亡くなった方から相続する人に変更します。名義が亡くなった方のままでは売買契約や引渡しができないため、売却には必ず必要な手続きです。詳しくは次の見出しで解説します。
■4.査定・不動産会社選び・媒介契約
不動産会社に査定を依頼し、売却を任せる会社を選んで媒介契約を結びます。相続した不動産は、遠方にあって相続人がその地域の相場を知らないことも多いため、査定価格の根拠をきちんと説明してくれる会社を選ぶことが大切です。
会社選びのポイントは「不動産売却で失敗しない不動産会社の選び方」、契約の種類は「一般媒介・専任媒介・専属専任媒介の違い」で解説しています。
■5.売却活動・売買契約・引渡し
買主を探し、条件がまとまったら売買契約を結びます。その後、残代金の受け取りと同時に、物件を引き渡します。契約から引渡しまでの流れは「不動産売却の購入申込みから引渡しまでの流れ」で詳しく解説しています。
■6.売却した翌年の確定申告
不動産を売って利益(譲渡所得)が出た場合は、売った年の翌年2月16日から3月15日までに確定申告をします。税金の特例を使う場合は、税額が0円になるときでも確定申告が必要です。
■査定は遺産分割の前でも相談できる
この流れを見ると、「相続登記が終わるまで不動産会社には相談できない」と思うかもしれません。しかし実務では、査定や売却の相談は遺産分割の前からできます。
むしろ、遺産分割の話し合いでは「その不動産がいくらで売れそうか」が分からないと、分け方を決めにくいものです。査定で価格の目安を知り、遺産分割・相続登記と売却の準備を並行して進めると、後で説明する特例の期限にも間に合いやすくなります。
■名義が亡くなった人のままでは売れない
不動産の登記上の名義が亡くなった方のままでは、その不動産を売ることはできません。買主に所有権を移す登記をするためには、その前に、相続人へ名義を移す相続登記を済ませておく必要があるためです。
「売買契約を結んでから相続登記をすればよいのでは?」と考える方もいますが、引渡しの日までに相続登記が終わっていないと、買主に所有権を移せず、契約違反になるおそれがあります。売りに出す前に、相続登記の見通しを立てておきましょう。
■相続登記と売却の準備は並行して進められる
相続登記が終わるまで売却の準備を何もできないわけではありません。査定、不動産会社との相談、残置物の整理、境界の確認などは、相続登記と並行して進めることができます。
また、引渡しの日に、相続登記と買主への所有権移転登記を司法書士が続けて申請する方法がとられることもあります。ただし、遺産分割協議書や戸籍などの書類がすべてそろっていることが条件で、買主や住宅ローンを貸す金融機関の了承も必要です。どの手続きをどの順番で進めるかは、不動産会社と司法書士に一緒に相談しながら決めるとスムーズです。
■2024年4月から相続登記は義務になった
2024年(令和6年)4月1日から、相続登記の申請が義務になりました。不動産を相続で取得したことを知った日から3年以内に相続登記をしなければならず、正当な理由がないのに怠ると、10万円以下の過料の対象になることがあります。
2024年4月より前に相続した不動産も対象で、この場合は2027年(令和9年)3月31日までに登記が必要です。遺産分割の話し合いが長引いている場合は、自分が相続人であることを法務局に申し出る「相続人申告登記」という簡易な手続きで、義務を果たすこともできます。ただし、相続人申告登記だけでは売却はできません。
■必要書類と費用の目安
相続登記の主な必要書類は、次のとおりです。
・亡くなった方の出生から死亡までの戸籍謄本と住民票の除票
・相続人全員の戸籍謄本
・不動産を相続する人の住民票
・遺産分割協議書と、相続人全員の印鑑証明書(遺産分割で決めた場合)
・固定資産評価証明書
費用としては、登録免許税(固定資産税評価額の0.4%)がかかります。たとえば、評価額が1,500万円の土地と建物なら、登録免許税は6万円です。このほか、戸籍などの取得費用や、司法書士に依頼する場合はその報酬がかかります。
■司法書士に頼むかどうか
相続登記は自分で申請することもできます。ただし、戸籍の収集や書類の作成には手間と時間がかかります。相続人が多い場合や、売却の予定がありスケジュールが決まっている場合は、司法書士に依頼するほうが確実です。
春日井市の不動産は名古屋法務局春日井支局、名古屋市の不動産は区によって名古屋法務局(本局)・熱田出張所・名東出張所が登記の窓口になります。管轄は名古屋法務局のホームページで確認できます。
相続人が複数いる場合、不動産は現金のように簡単に分けられません。売却を前提にした分け方には、主に次の方法があります。
■換価分割(売って現金で分ける)
不動産を売却し、その代金を相続人で分ける方法です。不動産を売るかどうかで相続人の意見が一致している場合に、もっとも公平に分けやすい方法です。
実務では、相続人の1人(代表者)の名義で相続登記をして、その人が売主となって売却し、代金を分けることがよくあります。この場合、遺産分割協議書に「売却代金を相続人で分ける(換価分割)」ことを明記しておくことが大切です。書いていないと、代表者が他の相続人にお金を渡したときに、贈与とみなされるおそれがあります。
■代償分割(1人が相続して他の相続人にお金を払う)
相続人の1人が不動産を相続し、その代わりに他の相続人にお金(代償金)を支払う方法です。実家に住み続けたい相続人がいる場合などに使われます。代償金を払えるだけの資金が必要になる点と、不動産をいくらと評価するかで意見が分かれやすい点に注意が必要です。
■共有名義のまま売る場合は全員の同意が必要
相続人全員の共有名義で相続登記をして、そのまま売ることもできます。ただし、共有の不動産を売るには、共有者全員の同意が必要です。売買契約や決済の場面でも、全員の署名・押印や本人確認が必要になります。
共有名義のまま持ち続けると、将来さらに相続が起きて共有者が増え、話がまとまりにくくなることもあります。売る予定があるなら、共有のまま長く置かず、早めに方針を決めておくほうが安心です。
■窓口になる代表者を決め、費用の負担を事前に話し合う
相続人が複数いると、不動産会社とのやり取りや、売り出し価格・値下げの判断を誰がするのかがあいまいになりがちです。
たとえば、相続人が3人いて、そのうち1人が県外に住んでいるケースでは、実家の近くに住む相続人が窓口になり、査定結果や購入希望の連絡をグループで共有しながら進める、という形がよくとられます。その際、次の点を最初に決めておくと、後のもめごとを防ぎやすくなります。
・窓口になる代表者は誰か
・いくらまでなら値下げに応じるか(最低価格)
・測量費・解体費・残置物の処分費などの費用を、誰がどの割合で負担するか
・売却代金から費用を差し引いた後、どの割合で分けるか
■かかるのは相続税ではなく譲渡所得税
相続した不動産を売ったときにかかるのは、売却で得た利益(譲渡所得)に対する所得税・住民税です。一般に「譲渡所得税」と呼ばれます。相続税は、相続した財産全体に対して相続のときにかかる税金で、売却とは別のものです。
譲渡所得は、次の式で計算します。
譲渡所得 = 売却価格 -(取得費 + 譲渡費用)
取得費は不動産を買ったときの代金など、譲渡費用は仲介手数料など売るためにかかった費用です。譲渡所得がなければ、譲渡所得税はかかりません。
■取得費と所有期間は亡くなった人から引き継ぐ
相続した不動産の取得費は、相続した人が新たに払ったお金ではなく、亡くなった方がその不動産を買ったときの代金(建物は減価償却後の金額)を引き継ぎます。
所有期間も同じく引き継ぎます。譲渡所得税の税率は、売った年の1月1日時点で所有期間が5年を超えるかどうかで変わりますが、相続の場合は、亡くなった方が取得した日から数えます。そのため、「相続してすぐに売ると税率が高くなる」というわけではありません。親が長く持っていた家なら、相続後すぐに売っても、税率の低い長期譲渡所得になることがほとんどです。
■取得費が分からないときは売却価格の5%になる
親が何十年も前に買った土地などでは、購入したときの売買契約書が見つからないこともあります。取得費が分からない場合は、売却価格の5%を取得費とみなして計算します(概算取得費)。
たとえば、2,000万円で売った場合、取得費は100万円とみなされるため、利益が大きく計算され、税金が高くなりやすくなります。相続が決まったら、実家の中に売買契約書や購入時の資料が残っていないか、早めに探しておきましょう。
💡譲渡所得税の計算方法や税率の詳しい説明は「不動産売却にかかる税金はいくら?」で解説しています。
■売却時にかかるその他の税金・費用
譲渡所得税のほかに、売買契約書に貼る印紙税、不動産会社に払う仲介手数料、相続登記の費用、必要に応じて測量費や解体費、残置物の処分費などがかかります。費用の全体像は「不動産売却にかかる費用はいくら?」でまとめています。
相続した不動産を売るときには、条件を満たすと税金を抑えられる特例があります。代表的なものは次の3つです。どれも期限や細かい要件があるため、売る前に確認しておくことが大切です。
■1.取得費加算の特例(相続税を払った人が対象)
相続税を納めた人が、相続した不動産を一定の期間内に売った場合、納めた相続税のうちその不動産に対応する部分を、取得費に加えることができる特例です。取得費が増えるため、譲渡所得が小さくなり、税金が軽くなります。
期限は、相続開始の日の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。相続税の申告期限は相続開始から10か月なので、おおむね「相続から3年10か月以内」に売ることが条件になります。「相続した不動産は3年以内に売ると得」といわれるのは、主にこの特例のことです。
相続税がかからなかった人は、この特例の対象になりません。
■2.相続した空き家の3,000万円特別控除
亡くなった方が1人で住んでいた家を相続し、空き家のまま売った場合に、譲渡所得から最高3,000万円を控除できる特例です(被相続人の居住用財産に係る譲渡所得の特別控除の特例)。主な要件は次のとおりです。
・1981年(昭和56年)5月31日以前に建てられた家であること(区分所有のマンションは対象外)
・相続の直前に、亡くなった方以外に住んでいた人がいなかったこと
・相続してから売るまで、住んだり貸したりしていないこと
・耐震基準を満たすようにリフォームするか、家を取り壊して土地を売ること
・売却代金が1億円以下であること
・相続開始の日から3年を経過する日の属する年の12月31日までに売ること
2024年(令和6年)1月1日以後の売却からは、売った年の翌年2月15日までに耐震改修や取り壊しが行われれば対象になるよう要件が広がり、買主が購入後に工事をするケースも使えるようになりました。一方、家を相続した人が3人以上いる場合、控除額は1人あたり2,000万円までになります。この特例は2027年(令和9年)12月31日までの売却が対象です。
💡家を取り壊して土地として売る場合の判断は「古家付き土地は解体せずに売れる?」で解説しています。
■3.マイホームの3,000万円特別控除(相続人自身が住んでいた場合)
相続した家に相続人自身が住んでいて、その家を売る場合は、マイホーム(居住用財産)を売ったときの3,000万円特別控除を使える可能性があります。たとえば、親と同居していた子が実家を相続し、その後に売るケースです。住まなくなってから3年を経過する日の属する年の12月31日までに売ることなど、要件があります。
■特例は併用できないものがある
取得費加算の特例と空き家の3,000万円特別控除は、同じ不動産に両方を使うことはできず、どちらか一方を選びます。どちらが有利かは、相続税の額や売却価格によって変わります。
特例の要件は細かく、改正も多い分野です。売却の前に、税務署や税理士に確認しておくことをおすすめします。
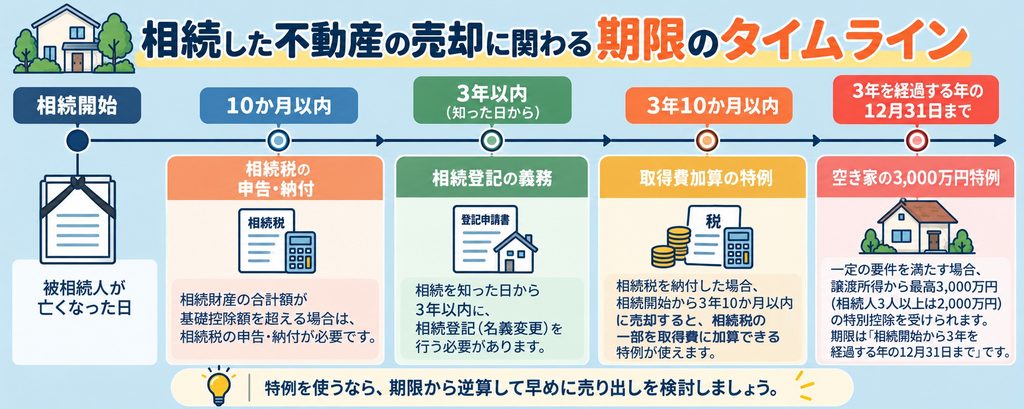
相続した不動産の売却は、「いつまでに何をするか」を把握しておくことが大切です。主な期限を、相続開始(亡くなった日)から順に並べると次のようになります。
■相続開始から10か月:相続税の申告・納付
相続税がかかる場合は、相続の開始を知った日の翌日から10か月以内に申告と納付をします。不動産を売って納税資金にあてたい場合は、この期限を意識して早めに動く必要があります。
■相続を知った日から3年以内:相続登記の義務
不動産を相続で取得したことを知った日から3年以内に、相続登記をする必要があります。
■相続から3年10か月以内:取得費加算の特例
相続税を払った人が取得費加算の特例を使うには、この期間内に売る必要があります。
■相続から3年を経過する年の12月31日まで:空き家の特例
たとえば、2026年6月に相続が始まった場合は、2029年12月31日までに売る必要があります。ただし、特例自体の適用期限(2027年12月31日までの売却)にも注意が必要です。
■1月1日の固定資産税と、空き家の管理コスト
固定資産税は、毎年1月1日時点の所有者に1年分が課税されます(売買では、引渡し日で日割りして精算するのが一般的です)。空き家のまま持っている期間が長いほど、固定資産税や管理費、建物の傷みが積み重なります。
💡「いつ売るのがベストか」に決まった答えはありませんが、特例を使う予定があるなら、期限から逆算して、遅くとも期限の半年〜1年前には売り出しを始めておくと安心です。売却には、査定から引渡しまで数か月かかることが多いためです。名義変更のタイミングについては「相続不動産の売却はいつが最適?名義変更のタイミングと流れ」でも紹介しています。
■遺品・残置物の整理
実家を売るときは、家の中に残った家具や家電、遺品をどうするかを決める必要があります。通常は、売主が引渡しまでに片付けておくのが一般的です。量が多い場合は、専門業者に依頼すると費用と日数がかかるため、早めに見積りを取っておきましょう。大切な書類(売買契約書、権利証、建築時の資料など)は、処分する前に確認してください。
■境界・越境の確認
土地の境界がはっきりしない場合や、隣地との間でブロック塀や樹木がはみ出している場合は、売却前に確認が必要です。境界の確認や測量の考え方は「土地売却の流れと注意点」で解説しています。
■古い家は解体するか判断する
築年数の古い実家は、「建物を残して古家付き土地として売るか、解体して更地で売るか」も検討します。建物は一度解体すると元に戻せないうえ、1月1日時点で更地になっていると固定資産税が上がる可能性もあります。解体する前に、売り方を決めておきましょう。
■契約不適合責任と、亡くなった人しか知らない不具合
売った不動産に、契約書に書かれていない不具合(雨漏り、シロアリ、配管の故障など)があった場合、売主は買主に対して責任を負うことがあります。これを契約不適合責任といいます。
相続した家の場合、実際に住んでいたのは亡くなった方で、売主である相続人は建物の不具合を知らないことがよくあります。分かる範囲で不具合を告知書に記入するとともに、建物の状態によっては、契約で売主の責任の範囲や期間を限定する特約を検討します。どのような条件にするかは、不動産会社に相談して決めましょう。
■空き家のまま放置するリスク
管理されないまま傷んだ空き家は、空家等対策特別措置法にもとづき、市町村から「管理不全空家」や「特定空家」として指導や勧告を受けることがあります。勧告を受けると、土地の固定資産税を軽くする特例(住宅用地の特例)が受けられなくなります。すぐに売らない場合でも、定期的な換気や草刈りなどの管理は続けておきましょう。
■相続人が遠方に住んでいる場合の進め方
春日井市や名古屋市の実家を、県外に住むお子さんが相続するケースは少なくありません。遠方に住んでいても、遺産分割協議書への署名・押印は郵送でやり取りできますし、不動産会社との相談も電話やオンラインで進められます。売買契約も、持ち回りで署名・押印する方法がとられることがあります。
一方で、決済の日の本人確認や、物件の現地確認など、立ち会いや面談が必要になる場面もあります。どの手続きを郵送やオンラインで済ませられるかは、不動産会社と司法書士に早めに確認しておくとスムーズです。
■土地として売るケースも多い
春日井市や名古屋市の郊外では、親世代が昭和の時期に建てた戸建てを相続するケースが多く、築年数の古い家は、土地として売るか古家付き土地として売るかを検討することになります。土地の価格は、駅からの距離や前面道路の幅、土地の形などによって大きく変わります。春日井市の相場の傾向は「春日井市の不動産売却相場」でまとめています。
■早く現金化したい場合は買取も選択肢
「遠方に住んでいて管理を続けられない」「相続税の納付に間に合わせたい」「残置物が多く、そのままの状態で手放したい」といった場合は、不動産会社に直接買い取ってもらう「買取」という方法もあります。買取は、仲介で売るより価格が低くなることが多い一方で、早く現金化しやすく、契約不適合責任を負わない条件になることが多いのが特徴です。仲介と買取の違いは「不動産買取とは?仲介との違い」で解説しています。
■まずは価格の目安を知ることから
名古屋市や春日井市で相続した不動産を売りたいときは、まず不動産会社に査定を依頼し、売れそうな価格を知ることから始めるのがおすすめです。価格の目安が分かると、遺産分割の話し合い、相続登記を誰の名義にするか、特例を使うための売却時期などを、具体的に決めやすくなります。
■相続した不動産を3年以内に売却するとどうなりますか?
相続税を払った人は、相続から3年10か月以内に売ると「取得費加算の特例」が使え、譲渡所得税を抑えられる可能性があります。また、亡くなった方が1人で住んでいた家は、相続から3年を経過する年の12月31日までに売ると「空き家の3,000万円特別控除」の対象になる場合があります。どちらも要件があるため、税務署や税理士に確認しましょう。
■名古屋市(春日井市)で相続した不動産を売却するには、何から始めればいいですか?
まず、遺言書の有無と相続人を確認し、相続人全員で分け方を話し合います。並行して、不動産会社に査定を依頼して価格の目安を知っておくと、話し合いを進めやすくなります。分け方が決まったら、名古屋法務局(春日井市は春日井支局)で相続登記をしてから売却活動に入ります。
■相続登記をしないまま売却できますか?
亡くなった方の名義のままでは、売買による所有権の移転登記ができないため、売却はできません。ただし、査定や不動産会社への相談、片付けなどの準備は、相続登記と並行して進めることができます。
■相続した不動産を売ったら確定申告は必要ですか?
売却で利益(譲渡所得)が出た場合は、売った年の翌年に確定申告が必要です。利益が出なかった場合は原則として不要ですが、特例を使って税額が0円になる場合は、確定申告をしないと特例が受けられません。
💡申告の進め方や必要書類は「不動産を売ったら確定申告は必要?」をご覧ください。
■相続前(生前)に売るのと、相続後に売るのはどちらがよいですか?
一概にはいえません。生前であれば、親が売主として自分の判断で売ることができますが、親が認知症などで判断能力を失うと、売却が難しくなります。一方、相続後に売る場合は、空き家の特例や取得費加算の特例が使える可能性があります。相続税や譲渡所得税の負担は家庭ごとに変わるため、税理士にも相談しながら検討しましょう。
相続した不動産の売却は、通常の売却に「相続人の確定」「遺産分割」「相続登記」という手続きが加わり、税金の特例には期限があります。
・亡くなった方の名義のままでは売れないため、相続登記が必要
・相続登記は2024年4月から義務(知った日から3年以内)
・売却にかかるのは相続税ではなく譲渡所得税。取得費と所有期間は亡くなった方から引き継ぐ
・取得費加算の特例(3年10か月以内)や空き家の特例(3年を経過する年の12月31日まで)は期限に注意
・相続人が複数いる場合は、分け方・代表者・費用の負担を最初に決めておく
迷ったときは、売るかどうかを決める前に、まず査定で価格の目安を知ることから始めてみてください。価格が分かると、家族での話し合いも、手続きの順番も決めやすくなります。
■関連記事
・不動産売却にかかる税金はいくら?譲渡所得税の計算方法・特例をわかりやすく解説
・古家付き土地は解体せずに売れる?更地にする前に確認したいこと
・不動産買取とは?仲介との違い・メリット・デメリットと選び方
愛知県春日井市にある不動産会社。不動産の購入も売却も、不動産に関する全てをお任せください。確かな知識と経験を持つ当社スタッフが安心のお取引をお約束いたします。全てはお客様の笑顔のために!